Domain tax-team.de kaufen?
Wir ziehen mit dem Projekt
tax-team.de um.
Sind Sie am Kauf der Domain
tax-team.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tax-team.de kaufen?
Wer ist Rechtsnachfolger des Deutschen Reiches?
Wer ist Rechtsnachfolger des Deutschen Reiches? Diese Frage ist rechtlich und politisch umstritten. Einige argumentieren, dass die Bundesrepublik Deutschland als Rechtsnachfolger des Deutschen Reiches betrachtet werden sollte, da sie die Kontinuität der deutschen Staatsgewalt nach dem Zweiten Weltkrieg fortgeführt hat. Andere argumentieren, dass das Deutsche Reich als völkerrechtlich subjektiver Staat aufgehört hat zu existieren und daher keine direkten Rechtsnachfolger hat. Es gibt auch die Auffassung, dass die Frage nach dem Rechtsnachfolger des Deutschen Reiches nicht relevant ist, da die heutige politische Landschaft und die Rechtsordnung sich grundlegend von der Zeit des Deutschen Reiches unterscheiden. Letztendlich bleibt die Frage nach dem Rechtsnachfolger des Deutschen Reiches eine komplexe und kontroverse Angelegenheit, die von unterschiedlichen rechtlichen und politischen Perspektiven betrachtet werden kann. **
Ist Italien der Rechtsnachfolger des Römischen Reiches?
Nein, Italien ist nicht der direkte Rechtsnachfolger des Römischen Reiches. Das Römische Reich existierte von etwa 27 v. Chr. bis 476 n. Chr. und umfasste große Teile Europas, Nordafrikas und des Nahen Ostens. Italien ist heute ein moderner Nationalstaat, der erst 1861 gegründet wurde. **
Ähnliche Suchbegriffe für Rechtsnachfolger
Top-Angebote
Produkte zum Begriff Rechtsnachfolger:
-
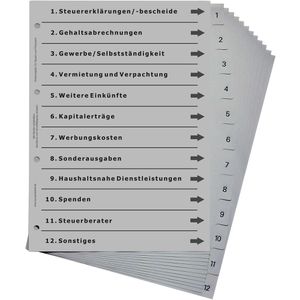
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kasper, David: Steuern steuernSteuern steuern , Mit der richtigen Strategie zu Vermögen und Wohlstand. Das Standardwerk seit 10 Jahren - erweitert und aktualisiert | Geld sparen bei Vermögensaufbau & Anlage , Zusatzbeleuchtung > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240917, Produktform: Leinen, Autoren: Kasper, David~Köber, Johann C., Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / General, Keyword: Aktien; Deutschland; Einfach erklärt; Einkommenssteuer; Erbschaftssteuer; Finanzen; Geldanlage; Gutverdiener; Optimieren; Rentner; Rückstellung; Steuererklärung; Steuertipps; Stiftung; Vererben; Vermögensaufbau; sparen, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Jura~Recht / Jura~Beruf / Karriere~Karriere~Recht~Besteuerung / Steuer (Abgabe)~Steuer~Steuererklärung~Vermögen - Vermögensteuer~Besteuerung~Steuerrecht / Besteuerung~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Öffentliche Finanzen, Besteuerung~Steuer- und Abgabenrecht~Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Finanzbuch Verlag, Verlag: Finanzbuch Verlag, verfügbar ab: 20240917, Länge: 217, Breite: 145, Höhe: 24, Gewicht: 362, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wörterbuch Rechnungslegung und Steuern. Accounting and Tax Dictionary, Fachbücher von Uwe WoywodeDas Wörterbuch Rechnungslegung und Steuern. Accounting and Tax Dictionary ist ein umfassendes Nachschlagewerk, das sich auf die wesentlichen Begriffe der Rechnungslegung und Steuerrecht konzentriert. Es bietet eine zweisprachige Übersicht, die sowohl deutsche als auch englische Fachterminologie umfasst, was es zu einem wertvollen Werkzeug für Fachleute in den Bereichen Wirtschaft und Recht macht. Die präzise Definition von Begriffen und die klare Struktur des Buches ermöglichen eine schnelle und effektive Informationsbeschaffung. Dieses Fachbuch ist besonders nützlich für Studierende, Praktiker und alle, die sich mit den komplexen Themen der Rechnungslegung und Besteuerung auseinandersetzen. Mit 692 Seiten bietet es eine umfangreiche Sammlung an Begriffen und deren Erklärungen, die in der heutigen globalisierten Wirtschaft von Bedeutung sind.39,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Divergenz und Konvergenz von Umsatzsteuer und Einkommensteuer, Gebundene Ausgabe von Jochen Lutz Tillmanns, Peter Lang GmbH, Internationaler VerlagDivergenz Und Konvergenz Von Umsatzsteuer Und Einkommensteuer, Gebundene Ausgabe Von Jochen Lutz Tillmanns, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66253-3, Seitenanzahl: 398101,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Staaten gelten als Rechtsnachfolger des Römischen Reichs?
Das Römische Reich wurde im Jahr 476 n. Chr. offiziell abgesetzt, und es gibt keine direkten Rechtsnachfolgerstaaten. Allerdings haben verschiedene europäische Staaten im Laufe der Geschichte Anspruch auf die Nachfolge des Römischen Reiches erhoben, darunter das Byzantinische Reich, das Heilige Römische Reich und das Königreich Italien. Heute gibt es jedoch keinen Staat, der als direkter Rechtsnachfolger des Römischen Reiches angesehen wird. **
-
Wer ist der letzte oder gegebenenfalls heutige Rechtsnachfolger des Römischen Reiches?
Das Römische Reich hatte keinen direkten Rechtsnachfolger. Nach dem Untergang des Weströmischen Reiches im Jahr 476 n. Chr. entstanden verschiedene Nachfolgereiche und Staaten in Europa, die in unterschiedlicher Weise auf das Erbe des Römischen Reiches zurückgriffen. Heutige europäische Staaten können daher nicht als direkte Rechtsnachfolger des Römischen Reiches betrachtet werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **

Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
Was passiert mit urheberrechtlich geschützten Werken, wenn der Urheber verstorben ist und keine Erben oder Rechtsnachfolger vorhanden sind?
In diesem Fall gehen die Urheberrechte an dem Werk in der Regel auf die Allgemeinheit über und das Werk wird gemeinfrei. Das bedeutet, dass es von jedermann genutzt, veröffentlicht und verändert werden kann, ohne dass dabei Urheberrechte verletzt werden. Es ist jedoch ratsam, sich vor der Nutzung solcher Werke über die genauen rechtlichen Bestimmungen zu informieren. **
Top-Angebote
Produkte zum Begriff Rechtsnachfolger:
-
Aufgaben von Rechtsnachfolger, Testamentsvollstrecker, Notar und Nachlassgericht bei der Nachlassabwicklung nach französischem Recht, Taschenbuch vonAufgaben Von Rechtsnachfolger, Testamentsvollstrecker, Notar Und Nachlassgericht Bei Der Nachlassabwicklung Nach Französischem Recht, Taschenbuch Von Michael Nehmer, Grin, 978-3-640-31749-3, Seitenanzahl: 4417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kasper, David: Steuern steuernSteuern steuern , Mit der richtigen Strategie zu Vermögen und Wohlstand. Das Standardwerk seit 10 Jahren - erweitert und aktualisiert | Geld sparen bei Vermögensaufbau & Anlage , Zusatzbeleuchtung > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240917, Produktform: Leinen, Autoren: Kasper, David~Köber, Johann C., Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / General, Keyword: Aktien; Deutschland; Einfach erklärt; Einkommenssteuer; Erbschaftssteuer; Finanzen; Geldanlage; Gutverdiener; Optimieren; Rentner; Rückstellung; Steuererklärung; Steuertipps; Stiftung; Vererben; Vermögensaufbau; sparen, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Jura~Recht / Jura~Beruf / Karriere~Karriere~Recht~Besteuerung / Steuer (Abgabe)~Steuer~Steuererklärung~Vermögen - Vermögensteuer~Besteuerung~Steuerrecht / Besteuerung~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Öffentliche Finanzen, Besteuerung~Steuer- und Abgabenrecht~Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Finanzbuch Verlag, Verlag: Finanzbuch Verlag, verfügbar ab: 20240917, Länge: 217, Breite: 145, Höhe: 24, Gewicht: 362, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist Rechtsnachfolger des Deutschen Reiches?
Wer ist Rechtsnachfolger des Deutschen Reiches? Diese Frage ist rechtlich und politisch umstritten. Einige argumentieren, dass die Bundesrepublik Deutschland als Rechtsnachfolger des Deutschen Reiches betrachtet werden sollte, da sie die Kontinuität der deutschen Staatsgewalt nach dem Zweiten Weltkrieg fortgeführt hat. Andere argumentieren, dass das Deutsche Reich als völkerrechtlich subjektiver Staat aufgehört hat zu existieren und daher keine direkten Rechtsnachfolger hat. Es gibt auch die Auffassung, dass die Frage nach dem Rechtsnachfolger des Deutschen Reiches nicht relevant ist, da die heutige politische Landschaft und die Rechtsordnung sich grundlegend von der Zeit des Deutschen Reiches unterscheiden. Letztendlich bleibt die Frage nach dem Rechtsnachfolger des Deutschen Reiches eine komplexe und kontroverse Angelegenheit, die von unterschiedlichen rechtlichen und politischen Perspektiven betrachtet werden kann. **
-
Ist Italien der Rechtsnachfolger des Römischen Reiches?
Nein, Italien ist nicht der direkte Rechtsnachfolger des Römischen Reiches. Das Römische Reich existierte von etwa 27 v. Chr. bis 476 n. Chr. und umfasste große Teile Europas, Nordafrikas und des Nahen Ostens. Italien ist heute ein moderner Nationalstaat, der erst 1861 gegründet wurde. **
-
Welche Staaten gelten als Rechtsnachfolger des Römischen Reichs?
Das Römische Reich wurde im Jahr 476 n. Chr. offiziell abgesetzt, und es gibt keine direkten Rechtsnachfolgerstaaten. Allerdings haben verschiedene europäische Staaten im Laufe der Geschichte Anspruch auf die Nachfolge des Römischen Reiches erhoben, darunter das Byzantinische Reich, das Heilige Römische Reich und das Königreich Italien. Heute gibt es jedoch keinen Staat, der als direkter Rechtsnachfolger des Römischen Reiches angesehen wird. **
-
Wer ist der letzte oder gegebenenfalls heutige Rechtsnachfolger des Römischen Reiches?
Das Römische Reich hatte keinen direkten Rechtsnachfolger. Nach dem Untergang des Weströmischen Reiches im Jahr 476 n. Chr. entstanden verschiedene Nachfolgereiche und Staaten in Europa, die in unterschiedlicher Weise auf das Erbe des Römischen Reiches zurückgriffen. Heutige europäische Staaten können daher nicht als direkte Rechtsnachfolger des Römischen Reiches betrachtet werden. **
Ähnliche Suchbegriffe für Rechtsnachfolger
-
Wörterbuch Rechnungslegung und Steuern. Accounting and Tax Dictionary, Fachbücher von Uwe WoywodeDas Wörterbuch Rechnungslegung und Steuern. Accounting and Tax Dictionary ist ein umfassendes Nachschlagewerk, das sich auf die wesentlichen Begriffe der Rechnungslegung und Steuerrecht konzentriert. Es bietet eine zweisprachige Übersicht, die sowohl deutsche als auch englische Fachterminologie umfasst, was es zu einem wertvollen Werkzeug für Fachleute in den Bereichen Wirtschaft und Recht macht. Die präzise Definition von Begriffen und die klare Struktur des Buches ermöglichen eine schnelle und effektive Informationsbeschaffung. Dieses Fachbuch ist besonders nützlich für Studierende, Praktiker und alle, die sich mit den komplexen Themen der Rechnungslegung und Besteuerung auseinandersetzen. Mit 692 Seiten bietet es eine umfangreiche Sammlung an Begriffen und deren Erklärungen, die in der heutigen globalisierten Wirtschaft von Bedeutung sind.39,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Divergenz und Konvergenz von Umsatzsteuer und Einkommensteuer, Gebundene Ausgabe von Jochen Lutz Tillmanns, Peter Lang GmbH, Internationaler VerlagDivergenz Und Konvergenz Von Umsatzsteuer Und Einkommensteuer, Gebundene Ausgabe Von Jochen Lutz Tillmanns, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66253-3, Seitenanzahl: 398101,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.79,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Steuern und Buchhaltung für Selbstständige - Basics, Taschenbuch von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-29-9Steuern Und Buchhaltung Für Selbstständige - Basics, Taschenbuch Von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-29-9, Seitenanzahl: 1569,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Was passiert mit urheberrechtlich geschützten Werken, wenn der Urheber verstorben ist und keine Erben oder Rechtsnachfolger vorhanden sind?
In diesem Fall gehen die Urheberrechte an dem Werk in der Regel auf die Allgemeinheit über und das Werk wird gemeinfrei. Das bedeutet, dass es von jedermann genutzt, veröffentlicht und verändert werden kann, ohne dass dabei Urheberrechte verletzt werden. Es ist jedoch ratsam, sich vor der Nutzung solcher Werke über die genauen rechtlichen Bestimmungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.