Domain tax-team.de kaufen?
Wir ziehen mit dem Projekt
tax-team.de um.
Sind Sie am Kauf der Domain
tax-team.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tax-team.de kaufen?
Welche Steuern gehören zur Einkommensteuer?
Welche Steuern gehören zur Einkommensteuer? Die Einkommensteuer umfasst verschiedene Arten von Steuern, darunter die Lohnsteuer, die Kapitalertragsteuer, die Kirchensteuer und den Solidaritätszuschlag. Diese Steuern werden auf Einkommen aus verschiedenen Quellen wie Arbeitseinkommen, Kapitaleinkünften und anderen Einkommensarten erhoben. Die genaue Höhe der Einkommensteuer hängt von verschiedenen Faktoren ab, wie dem Einkommen, dem Familienstand und den steuerlichen Abzügen. In Deutschland wird die Einkommensteuer vom Finanzamt erhoben und muss in der Regel einmal im Jahr in Form einer Einkommensteuererklärung deklariert werden. **
Welche Steuern verwaltet das Finanzamt?
Das Finanzamt verwaltet eine Vielzahl von Steuern, darunter Einkommensteuer, Umsatzsteuer, Körperschaftsteuer, Gewerbesteuer und Grundsteuer. Es ist zuständig für die Festsetzung, Erhebung und Verwaltung dieser Steuern. Zudem überwacht es die Einhaltung steuerlicher Vorschriften und kann bei Verstößen entsprechende Maßnahmen ergreifen. Das Finanzamt ist somit eine wichtige Institution, um die finanziellen Interessen des Staates zu wahren und die Steuereinnahmen zu sichern. **


Ähnliche Suchbegriffe für Wörterbuch-Rechnungslegung-und-Steuern
Top-Angebote
Produkte zum Begriff Wörterbuch-Rechnungslegung-und-Steuern:
-
Krypto und SteuernKrypto und Steuern , Was wissen Sie über Krypto-Token? Das neu konzipierte Werk beschäftigt sich auf wissenschaftlicher Grundlage und hohem fachlichen Niveau mit allen Besteuerungsfragen im Zusammenhang mit DLT-Anwendungen (Distributed Ledger Technology), insbesondere Krypto-Token. Da das Thema "Krypto und Steuern" sehr vielschichtig ist und äußerst dynamischen Entwicklungen unterliegt, wird diese hochaktuelle Materie umfassend unter Berücksichtigung aller relevanten Fragen des materiellen und formellen deutschen Steuerrechts sowie der bedeutsamen zivil- und kapitalmarktrechtlichen Vor- und Nebenfragen behandelt. Das Werk des ersten Zugriffs beantwortert die steuerrechtlichen Fragen im Zusammenhang mit Krypto-Token rechtssicher und fundiert. In 4 Teilen und insgesamt 36 Kapiteln ausführlich erläutert: - Die allgemeinen und grundlegenden (auch zivil-, wirtschafts- und aufsichtsrechtlichen) Themen - Die ertragsteuerlichen und bilanziellen Grundlagen - Die besonderen ertragsteuerlichen Aspekte - Die Erläuterungen zu den indirekten Steuern, dem Verfahrens- und dem Strafrecht Die Herausgeber haben diesen Aufbau vom Allgemeinen zum Speziellen bewusst gewählt, da er als roter Faden für die inhaltliche Durchdringung des Themas unabdingbar ist und aus den Bedürfnissen der Praxis hergeleitet wurde. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202411, Produktform: Leinen, Redaktion: Richter, Stefan~Anzinger, Heribert~Haubner, David~Möhlenbrock, Rolf~Wendt, Michael, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: DLT-Anwendungen; Distributed Ledger Technology; Krypto-Token, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 46, Gewicht: 1552, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung latenter Steuern im Einzel- und Konzernabschluss: Unterschiede und Gemeinsamkeiten zwischen der HGB- und IFRS-Rechnungslegung,Bilanzierung Latenter Steuern Im Einzel- Und Konzernabschluss: Unterschiede Und Gemeinsamkeiten Zwischen Der Hgb- Und Ifrs-rechnungslegung, Taschenbuch Von Tetyana Havrylenko, Diplomica Verlag Gmbh, 978-3-8428-8625-4, Seitenanzahl: 9239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung, Steuern, Corporate Governance, Wirtschaftsprüfung und Controlling, Gebundene Ausgabe von , Springer Fachmedien Wiesbaden GmbH,Rechnungslegung, Steuern, Corporate Governance, Wirtschaftsprüfung Und Controlling, Gebundene Ausgabe Von, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-21633-7, Seitenanzahl: 656159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
Welche Steuern werden vom Finanzamt erhoben?
Welche Steuern werden vom Finanzamt erhoben? Das Finanzamt erhebt verschiedene Arten von Steuern, darunter Einkommensteuer, Umsatzsteuer, Körperschaftsteuer, Gewerbesteuer und Grundsteuer. Die Einkommensteuer wird auf das Einkommen von natürlichen Personen erhoben, während die Körperschaftsteuer auf das Einkommen von juristischen Personen wie Unternehmen anfällt. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, die in Deutschland erbracht werden. Die Gewerbesteuer wird von Unternehmen erhoben, die ein Gewerbe betreiben, und die Grundsteuer wird auf Grundstücke und Immobilien erhoben. **
Wie berechnet das Finanzamt die Steuern?
Das Finanzamt berechnet die Steuern auf Grundlage der Einkommens- und Vermögensverhältnisse einer Person oder eines Unternehmens. Dazu werden alle Einnahmen, wie beispielsweise Gehälter, Mieteinnahmen oder Kapitalerträge, sowie alle Ausgaben und abzugsfähigen Kosten berücksichtigt. Anhand dieser Informationen wird der zu versteuernde Gewinn oder das zu versteuernde Einkommen ermittelt. Anschließend werden die entsprechenden Steuersätze angewendet, um die Höhe der Steuer festzulegen. Es gibt verschiedene Arten von Steuern, wie Einkommensteuer, Umsatzsteuer oder Gewerbesteuer, die jeweils nach unterschiedlichen Berechnungsmethoden ermittelt werden. **
Top-Angebote
Produkte zum Begriff Wörterbuch-Rechnungslegung-und-Steuern:
-
Wörterbuch Rechnungslegung und Steuern. Accounting and Tax Dictionary, Fachbücher von Uwe WoywodeDas Wörterbuch Rechnungslegung und Steuern. Accounting and Tax Dictionary ist ein umfassendes Nachschlagewerk, das sich auf die wesentlichen Begriffe der Rechnungslegung und Steuerrecht konzentriert. Es bietet eine zweisprachige Übersicht, die sowohl deutsche als auch englische Fachterminologie umfasst, was es zu einem wertvollen Werkzeug für Fachleute in den Bereichen Wirtschaft und Recht macht. Die präzise Definition von Begriffen und die klare Struktur des Buches ermöglichen eine schnelle und effektive Informationsbeschaffung. Dieses Fachbuch ist besonders nützlich für Studierende, Praktiker und alle, die sich mit den komplexen Themen der Rechnungslegung und Besteuerung auseinandersetzen. Mit 692 Seiten bietet es eine umfangreiche Sammlung an Begriffen und deren Erklärungen, die in der heutigen globalisierten Wirtschaft von Bedeutung sind.39,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wörterbuch Rechnungslegung und Steuern. Accounting and Tax Dictionary, Gebundene Ausgabe von Uwe Woywode, E-Lex, 978-3-934284-01-2Wörterbuch Rechnungslegung Und Steuern. Accounting And Tax Dictionary, Gebundene Ausgabe Von Uwe Woywode, E-lex, 978-3-934284-01-2, Seitenanzahl: 70445,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krypto und SteuernKrypto und Steuern , Was wissen Sie über Krypto-Token? Das neu konzipierte Werk beschäftigt sich auf wissenschaftlicher Grundlage und hohem fachlichen Niveau mit allen Besteuerungsfragen im Zusammenhang mit DLT-Anwendungen (Distributed Ledger Technology), insbesondere Krypto-Token. Da das Thema "Krypto und Steuern" sehr vielschichtig ist und äußerst dynamischen Entwicklungen unterliegt, wird diese hochaktuelle Materie umfassend unter Berücksichtigung aller relevanten Fragen des materiellen und formellen deutschen Steuerrechts sowie der bedeutsamen zivil- und kapitalmarktrechtlichen Vor- und Nebenfragen behandelt. Das Werk des ersten Zugriffs beantwortert die steuerrechtlichen Fragen im Zusammenhang mit Krypto-Token rechtssicher und fundiert. In 4 Teilen und insgesamt 36 Kapiteln ausführlich erläutert: - Die allgemeinen und grundlegenden (auch zivil-, wirtschafts- und aufsichtsrechtlichen) Themen - Die ertragsteuerlichen und bilanziellen Grundlagen - Die besonderen ertragsteuerlichen Aspekte - Die Erläuterungen zu den indirekten Steuern, dem Verfahrens- und dem Strafrecht Die Herausgeber haben diesen Aufbau vom Allgemeinen zum Speziellen bewusst gewählt, da er als roter Faden für die inhaltliche Durchdringung des Themas unabdingbar ist und aus den Bedürfnissen der Praxis hergeleitet wurde. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202411, Produktform: Leinen, Redaktion: Richter, Stefan~Anzinger, Heribert~Haubner, David~Möhlenbrock, Rolf~Wendt, Michael, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: DLT-Anwendungen; Distributed Ledger Technology; Krypto-Token, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 46, Gewicht: 1552, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Steuern gehören zur Einkommensteuer?
Welche Steuern gehören zur Einkommensteuer? Die Einkommensteuer umfasst verschiedene Arten von Steuern, darunter die Lohnsteuer, die Kapitalertragsteuer, die Kirchensteuer und den Solidaritätszuschlag. Diese Steuern werden auf Einkommen aus verschiedenen Quellen wie Arbeitseinkommen, Kapitaleinkünften und anderen Einkommensarten erhoben. Die genaue Höhe der Einkommensteuer hängt von verschiedenen Faktoren ab, wie dem Einkommen, dem Familienstand und den steuerlichen Abzügen. In Deutschland wird die Einkommensteuer vom Finanzamt erhoben und muss in der Regel einmal im Jahr in Form einer Einkommensteuererklärung deklariert werden. **
-
Welche Steuern verwaltet das Finanzamt?
Das Finanzamt verwaltet eine Vielzahl von Steuern, darunter Einkommensteuer, Umsatzsteuer, Körperschaftsteuer, Gewerbesteuer und Grundsteuer. Es ist zuständig für die Festsetzung, Erhebung und Verwaltung dieser Steuern. Zudem überwacht es die Einhaltung steuerlicher Vorschriften und kann bei Verstößen entsprechende Maßnahmen ergreifen. Das Finanzamt ist somit eine wichtige Institution, um die finanziellen Interessen des Staates zu wahren und die Steuereinnahmen zu sichern. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
Ähnliche Suchbegriffe für Wörterbuch-Rechnungslegung-und-Steuern
-
Bilanzierung latenter Steuern im Einzel- und Konzernabschluss: Unterschiede und Gemeinsamkeiten zwischen der HGB- und IFRS-Rechnungslegung,Bilanzierung Latenter Steuern Im Einzel- Und Konzernabschluss: Unterschiede Und Gemeinsamkeiten Zwischen Der Hgb- Und Ifrs-rechnungslegung, Taschenbuch Von Tetyana Havrylenko, Diplomica Verlag Gmbh, 978-3-8428-8625-4, Seitenanzahl: 9239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung, Steuern, Corporate Governance, Wirtschaftsprüfung und Controlling, Gebundene Ausgabe von , Springer Fachmedien Wiesbaden GmbH,Rechnungslegung, Steuern, Corporate Governance, Wirtschaftsprüfung Und Controlling, Gebundene Ausgabe Von, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-21633-7, Seitenanzahl: 656159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern, Rechnungslegung und Kapitalmarkt, Taschenbuch von Hans Dirrigl,Dietmar Wellisch,Ekkehard Wenger, Deutscher Universitätsverlag,Steuern, Rechnungslegung Und Kapitalmarkt, Taschenbuch Von Hans Dirrigl,dietmar Wellisch,ekkehard Wenger, Deutscher Universitätsverlag, 978-3-8244-8145-3, Seitenanzahl: 30569,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
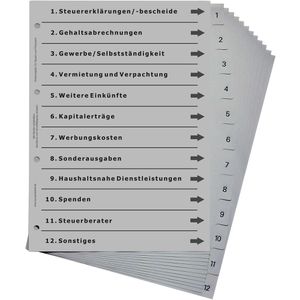
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
-
Welche Steuern werden vom Finanzamt erhoben?
Welche Steuern werden vom Finanzamt erhoben? Das Finanzamt erhebt verschiedene Arten von Steuern, darunter Einkommensteuer, Umsatzsteuer, Körperschaftsteuer, Gewerbesteuer und Grundsteuer. Die Einkommensteuer wird auf das Einkommen von natürlichen Personen erhoben, während die Körperschaftsteuer auf das Einkommen von juristischen Personen wie Unternehmen anfällt. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, die in Deutschland erbracht werden. Die Gewerbesteuer wird von Unternehmen erhoben, die ein Gewerbe betreiben, und die Grundsteuer wird auf Grundstücke und Immobilien erhoben. **
-
Wie berechnet das Finanzamt die Steuern?
Das Finanzamt berechnet die Steuern auf Grundlage der Einkommens- und Vermögensverhältnisse einer Person oder eines Unternehmens. Dazu werden alle Einnahmen, wie beispielsweise Gehälter, Mieteinnahmen oder Kapitalerträge, sowie alle Ausgaben und abzugsfähigen Kosten berücksichtigt. Anhand dieser Informationen wird der zu versteuernde Gewinn oder das zu versteuernde Einkommen ermittelt. Anschließend werden die entsprechenden Steuersätze angewendet, um die Höhe der Steuer festzulegen. Es gibt verschiedene Arten von Steuern, wie Einkommensteuer, Umsatzsteuer oder Gewerbesteuer, die jeweils nach unterschiedlichen Berechnungsmethoden ermittelt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.