Domain tax-team.de kaufen?
Wir ziehen mit dem Projekt
tax-team.de um.
Sind Sie am Kauf der Domain
tax-team.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tax-team.de kaufen?
Was passiert nach Ablauf der Aufbewahrungsfrist?
Nach Ablauf der Aufbewahrungsfrist werden die entsprechenden Dokumente oder Daten in der Regel vernichtet oder gelöscht. Dies dient dazu, Platz zu schaffen und die Einhaltung von Datenschutzbestimmungen sicherzustellen. Es ist wichtig, dass Unternehmen und Organisationen die gesetzlichen Vorschriften zur Aufbewahrungspflicht genau einhalten, um rechtliche Konsequenzen zu vermeiden. Zudem können alte Dokumente oder Daten auch archiviert werden, falls sie noch von historischem oder rechtlich relevantem Interesse sind. Es ist ratsam, sich vor Ablauf der Aufbewahrungsfrist über die konkreten Vorgehensweisen und gesetzlichen Bestimmungen zu informieren. **
Wie lange ist die Aufbewahrungsfrist für ein Weiterbildungszertifikat?
Die Aufbewahrungsfrist für ein Weiterbildungszertifikat kann je nach Land und Rechtsvorschriften variieren. In einigen Ländern gibt es keine spezifische gesetzliche Aufbewahrungsfrist, während in anderen Ländern eine Aufbewahrung von 3 bis 10 Jahren vorgeschrieben sein kann. Es ist ratsam, sich an die geltenden Vorschriften des jeweiligen Landes zu halten. **

Ähnliche Suchbegriffe für Aufbewahrungsfrist
Top-Angebote
Produkte zum Begriff Aufbewahrungsfrist:
-
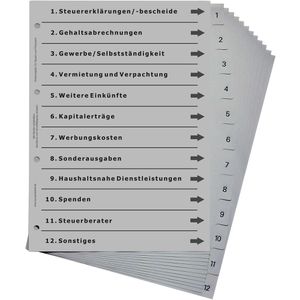
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kasper, David: Steuern steuernSteuern steuern , Mit der richtigen Strategie zu Vermögen und Wohlstand. Das Standardwerk seit 10 Jahren - erweitert und aktualisiert | Geld sparen bei Vermögensaufbau & Anlage , Zusatzbeleuchtung > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240917, Produktform: Leinen, Autoren: Kasper, David~Köber, Johann C., Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / General, Keyword: Aktien; Deutschland; Einfach erklärt; Einkommenssteuer; Erbschaftssteuer; Finanzen; Geldanlage; Gutverdiener; Optimieren; Rentner; Rückstellung; Steuererklärung; Steuertipps; Stiftung; Vererben; Vermögensaufbau; sparen, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Jura~Recht / Jura~Beruf / Karriere~Karriere~Recht~Besteuerung / Steuer (Abgabe)~Steuer~Steuererklärung~Vermögen - Vermögensteuer~Besteuerung~Steuerrecht / Besteuerung~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Öffentliche Finanzen, Besteuerung~Steuer- und Abgabenrecht~Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Finanzbuch Verlag, Verlag: Finanzbuch Verlag, verfügbar ab: 20240917, Länge: 217, Breite: 145, Höhe: 24, Gewicht: 362, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wörterbuch Rechnungslegung und Steuern. Accounting and Tax Dictionary, Fachbücher von Uwe WoywodeDas Wörterbuch Rechnungslegung und Steuern. Accounting and Tax Dictionary ist ein umfassendes Nachschlagewerk, das sich auf die wesentlichen Begriffe der Rechnungslegung und Steuerrecht konzentriert. Es bietet eine zweisprachige Übersicht, die sowohl deutsche als auch englische Fachterminologie umfasst, was es zu einem wertvollen Werkzeug für Fachleute in den Bereichen Wirtschaft und Recht macht. Die präzise Definition von Begriffen und die klare Struktur des Buches ermöglichen eine schnelle und effektive Informationsbeschaffung. Dieses Fachbuch ist besonders nützlich für Studierende, Praktiker und alle, die sich mit den komplexen Themen der Rechnungslegung und Besteuerung auseinandersetzen. Mit 692 Seiten bietet es eine umfangreiche Sammlung an Begriffen und deren Erklärungen, die in der heutigen globalisierten Wirtschaft von Bedeutung sind.39,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Divergenz und Konvergenz von Umsatzsteuer und Einkommensteuer, Gebundene Ausgabe von Jochen Lutz Tillmanns, Peter Lang GmbH, Internationaler VerlagDivergenz Und Konvergenz Von Umsatzsteuer Und Einkommensteuer, Gebundene Ausgabe Von Jochen Lutz Tillmanns, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66253-3, Seitenanzahl: 398101,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
"Was ist die gesetzliche Aufbewahrungsfrist für Kassenbons in Deutschland?"
Die gesetzliche Aufbewahrungsfrist für Kassenbons in Deutschland beträgt 10 Jahre. Diese Frist beginnt mit dem Ende des Kalenderjahres, in dem der Beleg ausgestellt wurde. Die Aufbewahrung kann in Papierform oder digital erfolgen. **
-
Wie lange müssen Unternehmen in Deutschland Dokumente gemäß der gesetzlichen Aufbewahrungsfrist aufbewahren?
Unternehmen in Deutschland müssen Dokumente gemäß der gesetzlichen Aufbewahrungsfrist in der Regel für 10 Jahre aufbewahren. Diese Frist kann jedoch je nach Art des Dokuments variieren. Nach Ablauf der Frist müssen die Dokumente vernichtet werden. **
-
Welche gesetzlichen Regelungen gelten für die Aufbewahrungsfrist von Unterlagen in einem Unternehmen?
Die gesetzlichen Regelungen für die Aufbewahrungsfrist von Unterlagen in einem Unternehmen sind im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO) festgelegt. Die Aufbewahrungsfrist beträgt in der Regel 6 bis 10 Jahre, kann aber je nach Art der Unterlagen und gesetzlicher Vorschrift variieren. Bei Nichteinhaltung der Aufbewahrungsfrist drohen Bußgelder und rechtliche Konsequenzen. **
-
Wie lange muss man Kassenbelege aufbewahren? Was ist die gesetzlich vorgeschriebene Aufbewahrungsfrist?
Kassenbelege müssen in der Regel 10 Jahre lang aufbewahrt werden. Diese Aufbewahrungsfrist ist gesetzlich vorgeschrieben und dient der Nachvollziehbarkeit von Geschäftsvorgängen und der Erfüllung von steuerlichen Pflichten. Nach Ablauf der Frist können die Belege vernichtet werden. **

Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Wie lange müssen Geschäfte Kassenbonrollen aufbewahren? Gibt es gesetzliche Vorschriften zur Länge der Aufbewahrungsfrist?
Geschäfte müssen Kassenbonrollen mindestens 10 Jahre lang aufbewahren. Ja, es gibt gesetzliche Vorschriften zur Länge der Aufbewahrungsfrist, die in der Abgabenordnung festgelegt sind. Die genaue Dauer kann je nach Art des Geschäfts und der Art der Transaktion variieren. **
Top-Angebote
Produkte zum Begriff Aufbewahrungsfrist:
-
Verordnung über den Zeitpunkt der Beendigung der Aufbewahrungsfrist für Unterlagen über die Wertpapierbereinigung, Taschenbuch von Antiphon Verlag,Verordnung Über Den Zeitpunkt Der Beendigung Der Aufbewahrungsfrist Für Unterlagen Über Die Wertpapierbereinigung, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0323-4, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kasper, David: Steuern steuernSteuern steuern , Mit der richtigen Strategie zu Vermögen und Wohlstand. Das Standardwerk seit 10 Jahren - erweitert und aktualisiert | Geld sparen bei Vermögensaufbau & Anlage , Zusatzbeleuchtung > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240917, Produktform: Leinen, Autoren: Kasper, David~Köber, Johann C., Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / General, Keyword: Aktien; Deutschland; Einfach erklärt; Einkommenssteuer; Erbschaftssteuer; Finanzen; Geldanlage; Gutverdiener; Optimieren; Rentner; Rückstellung; Steuererklärung; Steuertipps; Stiftung; Vererben; Vermögensaufbau; sparen, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Jura~Recht / Jura~Beruf / Karriere~Karriere~Recht~Besteuerung / Steuer (Abgabe)~Steuer~Steuererklärung~Vermögen - Vermögensteuer~Besteuerung~Steuerrecht / Besteuerung~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Öffentliche Finanzen, Besteuerung~Steuer- und Abgabenrecht~Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Finanzbuch Verlag, Verlag: Finanzbuch Verlag, verfügbar ab: 20240917, Länge: 217, Breite: 145, Höhe: 24, Gewicht: 362, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach Ablauf der Aufbewahrungsfrist?
Nach Ablauf der Aufbewahrungsfrist werden die entsprechenden Dokumente oder Daten in der Regel vernichtet oder gelöscht. Dies dient dazu, Platz zu schaffen und die Einhaltung von Datenschutzbestimmungen sicherzustellen. Es ist wichtig, dass Unternehmen und Organisationen die gesetzlichen Vorschriften zur Aufbewahrungspflicht genau einhalten, um rechtliche Konsequenzen zu vermeiden. Zudem können alte Dokumente oder Daten auch archiviert werden, falls sie noch von historischem oder rechtlich relevantem Interesse sind. Es ist ratsam, sich vor Ablauf der Aufbewahrungsfrist über die konkreten Vorgehensweisen und gesetzlichen Bestimmungen zu informieren. **
-
Wie lange ist die Aufbewahrungsfrist für ein Weiterbildungszertifikat?
Die Aufbewahrungsfrist für ein Weiterbildungszertifikat kann je nach Land und Rechtsvorschriften variieren. In einigen Ländern gibt es keine spezifische gesetzliche Aufbewahrungsfrist, während in anderen Ländern eine Aufbewahrung von 3 bis 10 Jahren vorgeschrieben sein kann. Es ist ratsam, sich an die geltenden Vorschriften des jeweiligen Landes zu halten. **
-
"Was ist die gesetzliche Aufbewahrungsfrist für Kassenbons in Deutschland?"
Die gesetzliche Aufbewahrungsfrist für Kassenbons in Deutschland beträgt 10 Jahre. Diese Frist beginnt mit dem Ende des Kalenderjahres, in dem der Beleg ausgestellt wurde. Die Aufbewahrung kann in Papierform oder digital erfolgen. **
-
Wie lange müssen Unternehmen in Deutschland Dokumente gemäß der gesetzlichen Aufbewahrungsfrist aufbewahren?
Unternehmen in Deutschland müssen Dokumente gemäß der gesetzlichen Aufbewahrungsfrist in der Regel für 10 Jahre aufbewahren. Diese Frist kann jedoch je nach Art des Dokuments variieren. Nach Ablauf der Frist müssen die Dokumente vernichtet werden. **
Ähnliche Suchbegriffe für Aufbewahrungsfrist
-
Wörterbuch Rechnungslegung und Steuern. Accounting and Tax Dictionary, Fachbücher von Uwe WoywodeDas Wörterbuch Rechnungslegung und Steuern. Accounting and Tax Dictionary ist ein umfassendes Nachschlagewerk, das sich auf die wesentlichen Begriffe der Rechnungslegung und Steuerrecht konzentriert. Es bietet eine zweisprachige Übersicht, die sowohl deutsche als auch englische Fachterminologie umfasst, was es zu einem wertvollen Werkzeug für Fachleute in den Bereichen Wirtschaft und Recht macht. Die präzise Definition von Begriffen und die klare Struktur des Buches ermöglichen eine schnelle und effektive Informationsbeschaffung. Dieses Fachbuch ist besonders nützlich für Studierende, Praktiker und alle, die sich mit den komplexen Themen der Rechnungslegung und Besteuerung auseinandersetzen. Mit 692 Seiten bietet es eine umfangreiche Sammlung an Begriffen und deren Erklärungen, die in der heutigen globalisierten Wirtschaft von Bedeutung sind.39,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Divergenz und Konvergenz von Umsatzsteuer und Einkommensteuer, Gebundene Ausgabe von Jochen Lutz Tillmanns, Peter Lang GmbH, Internationaler VerlagDivergenz Und Konvergenz Von Umsatzsteuer Und Einkommensteuer, Gebundene Ausgabe Von Jochen Lutz Tillmanns, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66253-3, Seitenanzahl: 398101,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.79,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Steuern und Buchhaltung für Selbstständige - Basics, Taschenbuch von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-29-9Steuern Und Buchhaltung Für Selbstständige - Basics, Taschenbuch Von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-29-9, Seitenanzahl: 1569,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche gesetzlichen Regelungen gelten für die Aufbewahrungsfrist von Unterlagen in einem Unternehmen?
Die gesetzlichen Regelungen für die Aufbewahrungsfrist von Unterlagen in einem Unternehmen sind im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO) festgelegt. Die Aufbewahrungsfrist beträgt in der Regel 6 bis 10 Jahre, kann aber je nach Art der Unterlagen und gesetzlicher Vorschrift variieren. Bei Nichteinhaltung der Aufbewahrungsfrist drohen Bußgelder und rechtliche Konsequenzen. **
-
Wie lange muss man Kassenbelege aufbewahren? Was ist die gesetzlich vorgeschriebene Aufbewahrungsfrist?
Kassenbelege müssen in der Regel 10 Jahre lang aufbewahrt werden. Diese Aufbewahrungsfrist ist gesetzlich vorgeschrieben und dient der Nachvollziehbarkeit von Geschäftsvorgängen und der Erfüllung von steuerlichen Pflichten. Nach Ablauf der Frist können die Belege vernichtet werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Wie lange müssen Geschäfte Kassenbonrollen aufbewahren? Gibt es gesetzliche Vorschriften zur Länge der Aufbewahrungsfrist?
Geschäfte müssen Kassenbonrollen mindestens 10 Jahre lang aufbewahren. Ja, es gibt gesetzliche Vorschriften zur Länge der Aufbewahrungsfrist, die in der Abgabenordnung festgelegt sind. Die genaue Dauer kann je nach Art des Geschäfts und der Art der Transaktion variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.