Domain tax-team.de kaufen?
Wir ziehen mit dem Projekt
tax-team.de um.
Sind Sie am Kauf der Domain
tax-team.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tax-team.de kaufen?
Was will das Finanzamt von Kleinunternehmern bezüglich der Umsatzsteuer?
Das Finanzamt erwartet von Kleinunternehmern, dass sie ihre Umsatzsteuerpflicht prüfen und gegebenenfalls eine Umsatzsteuererklärung abgeben. Kleinunternehmer können jedoch von der Umsatzsteuer befreit sein, wenn sie bestimmte Voraussetzungen erfüllen. In diesem Fall müssen sie keine Umsatzsteuer berechnen und abführen, sind aber auch nicht berechtigt, Vorsteuer geltend zu machen. **
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **


Ähnliche Suchbegriffe für Von-der-Zukunft-her
Top-Angebote
Produkte zum Begriff Von-der-Zukunft-her:
-
Zukunft der Theologie - Theologie der Zukunft, Fachbücher von Annette Schellenberg, Uta HeilDas Buch "Zukunft der Theologie - Theologie der Zukunft" bietet eine umfassende Sammlung von Vorträgen und Beiträgen, die anlässlich des 200-jährigen Jubiläums der Evangelisch-Theologischen Fakultät der Universität Wien präsentiert wurden. Die Festveranstaltung, die unter dem Motto "Zukunft der Theologie - Theologie der Zukunft" stand, wird durch Grussworte und eine Ringvorlesung des Professoriums ergänzt. Die Beiträge stammen von Mitgliedern der Fakultät und reflektieren aktuelle Forschungsperspektiven in der Theologie. Mit einem festen Einband und einer Seitenanzahl von 463 ist dieses Fachbuch sowohl für Studierende als auch für Fachleute von Interesse, die sich mit den Herausforderungen und Perspektiven der Theologie im 21. Jahrhundert auseinandersetzen möchten.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scharmer, C. Otto: Theorie U - Von der Zukunft her führenTheorie U - Von der Zukunft her führen , Das Massachusetts Institute of Technology (MIT) im amerikanischen Cambridge gilt weltweit als eines der kreativsten Institute mit engem Bezug zur Praxis. Sechs Nobelpreise allein in den Wirtschaftswissenschaften belegen das eindrücklich. An der MIT Sloan School of Management bzw. der Society for Organizational Learning (SoL) entstand u. a. Peter Senges Buch "Die fünfte Disziplin", das auch im deutschsprachigen Raum die Organisationsforschung und -beratung maßgeblich beeinflusst hat. Mit der "Theorie U" des deutschen MIT-Forschers und Beraters Otto Scharmer gibt es nun eine zeitgemäße Führungsmethode, die den Erfordernissen von Nachhaltigkeit und globaler Verantwortung im Management gerecht wird und die notwendigen Führungsinstrumente bereitstellt. Scharmers zentraler Gedanke: Wie sich eine Situation entwickelt, hängt davon ab, wie man an sie herangeht, d. h. von der eigenen Aufmerksamkeit und Achtsamkeit. "Von der Zukunft her führen" bedeutet, Potenziale und Zukunftschancen zu erkennen und im Hinblick auf aktuelle Aufgaben zu erschließen. "Presencing" (aus "presence" und "sensing") nennt Scharmer diese Fertigkeit zur Entwicklung, von der sowohl eine Organisation als Ganzes als auch der einzelne Mitarbeiter persönlich profitieren. Anhand von vielfältigen Beispielen aus seiner internationalen Beratungspraxis illustriert Scharmer die Prinzipien und Techniken des Presencing. Das Buch hilft Beratern wie Führungskräften, verbreitete, immergleiche Fehler zu vermeiden und Herausforderungen auf wirklich neue Art zu begegnen. Die Neuauflage wurde um ein ausführliches Register ergänzt. "'Theory U' ist meine Basis für attraktive und attraktivierende Reformen. Die höchstmögliche Zukunft, die in uns und unseren Organisationen steckt, in die Gegenwart zu holen, das ist auch die Leitungsaufgabe einer Ministerin." Dr. Claudia Schmied, Österreichische Bundesministerin für Unterricht, Kunst und Kultur "Ein Buch für Pragmatiker und engagierte Menschen, die offen dafür sind, ihre eigenen Annahmen zu hinterfragen und auf ihre innere Stimme zu hören. Nur durch Zuhören werden wir die kollektive Fähigkeit entwickeln, eine andere Welt hervorzubringen und zu gestalten." Peter Senge, MIT Sloan School of Management "Schon die erste Begegnung mit Otto Scharmers Theorie U und seinen Fragen 'aus der Zukunft' ließ mein Herz vor Aufregung höher schlagen. Seither habe ich ein viel tieferes Verständnis von Veränderungsprozessen und auch von Systemaufstellungen." Jan Jacob Stam, Bert Hellinger Instituut Nederland , Bremsbacken > Bremsen & Bremsenteile , Auflage: 5., vollständig überarbeitete und erweiterte, Erscheinungsjahr: 202009, Produktform: Leinen, Titel der Reihe: Management (Carl Auer System)##, Autoren: Scharmer, C. Otto, Edition: ENL, Auflage: 20005, Auflage/Ausgabe: 5., vollständig überarbeitete und erweiterte, Seitenzahl/Blattzahl: 480, Abbildungen: 64, Keyword: Systemaufstellungen; Organisationsforschung; Berater; Führungsmethode; Führung; Veränderungsprozess; Management; Führungskraft; Gemeinwohlökonomie; Organisationsberatung; Führungsinstrument; Nachhaltigkeit; Zukunftschance, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Unternehmensberatung - Unternehmensberater~Führung / Unternehmensführung~Unternehmensführung~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Entrepreneurship, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Unternehmensführung~Unternehmensberatung und Subventionen~Management: Führung und Motivation, Warengruppe: HC/Wirtschaft/Allgemeines, Lexika, Geschichte, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 238, Breite: 162, Höhe: 43, Gewicht: 895, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A21667344 A14527469, Vorgänger EAN: 9783896707406 9783896706799, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 34860359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Von der Zukunft her führen, Taschenbuch von C. Otto Scharmer,Katrin Käufer, Carl-Auer Verlag GmbH, 978-3-8497-0488-9Von Der Zukunft Her Führen, Taschenbuch Von C. Otto Scharmer,katrin Käufer, Carl-auer Verlag Gmbh, 978-3-8497-0488-9, Seitenanzahl: 33244,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theorie U - Von der Zukunft her führen, Gebundene Ausgabe von C. Otto Scharmer, Carl-Auer Verlag GmbH, 978-3-8497-0347-9Theorie U - Von Der Zukunft Her Führen, Gebundene Ausgabe Von C. Otto Scharmer, Carl-auer Verlag Gmbh, 978-3-8497-0347-9, Seitenanzahl: 48059,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer?
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer? Die Umsatzsteuer wird auf den Verkauf von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Endverbraucher bezahlt, während die Einkommensteuer von der Person oder dem Unternehmen gezahlt wird, die das Einkommen verdient hat. Die Umsatzsteuer ist eine indirekte Steuer, da sie auf den Verkauf von Gütern und Dienstleistungen erhoben wird, während die Einkommensteuer eine direkte Steuer ist, da sie direkt auf das Einkommen einer Person oder eines Unternehmens erhoben wird. **
-
Was macht das Finanzamt mit der Umsatzsteuer?
Das Finanzamt verwendet die Umsatzsteuer als eine wichtige Einnahmequelle, um staatliche Ausgaben zu finanzieren. Es wird von Unternehmen und Verbrauchern erhoben und muss regelmäßig an das Finanzamt abgeführt werden. Die Umsatzsteuer dient dazu, den Staatshaushalt zu stabilisieren und die öffentliche Infrastruktur zu finanzieren. Zudem soll sie den fairen Wettbewerb zwischen Unternehmen sicherstellen und Steuerhinterziehung verhindern. Letztendlich wird die Umsatzsteuer dazu verwendet, um die öffentlichen Aufgaben und Leistungen für die Bürger zu finanzieren. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **

Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
Top-Angebote
Produkte zum Begriff Von-der-Zukunft-her:
-
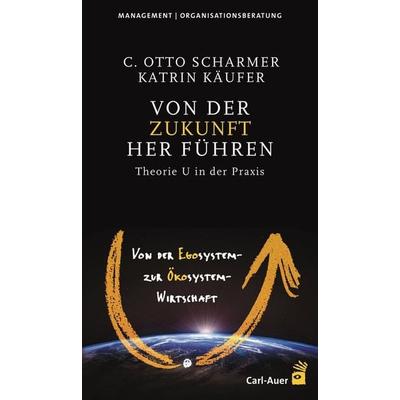
Von der Zukunft her führen, Fachbücher von C Otto Scharmer, Katrin KäuferFinanzkrise, Energiekrise, Klimakatastrophe, Massenarmut, Massenmigration, Fundamentalismus - wir leben in einem Zeitalter zerstörerischen Wandels. Die alte Denkweise der Ego-Maximierung - maximaler materieller Konsum, grösser ist besser - und eine von Sonderinteressen getriebene Entscheidungsfindung stossen an ihre Grenzen: Der Zustand organisierter Verantwortungslosigkeit produziert Ergebnisse, die niemand wollen kann. Entscheidend ist ein Blickwechsel von der Bekämpfung des Alten hin zu einem Erspüren und Gegenwärtigen der jeweils grössten zukünftigen Möglichkeit. Darin liegt der Kern von zeitgemässer Führungsarbeit. C. Otto Scharmer hat mit der Theorie U die Grundlagen für das Führen von der entstehenden Zukunft her geschaffen. In seinem neuen Buch wendet er - unterstützt von seiner MIT-Kollegin Katrin Käufer - das Presencing auf die Praxis in Wirtschaft, Politik, Zivilgesellschaft, Medien, Wissenschaft und Kommunen an. Der Clou ist, dass die Technik des Presencing hier mit einem Wechsel des gesamten Bezugsrahmens einhergeht: Statt auf ein Egosystem-Bewusstsein, das auf das Eigenwohl konzentriert ist, bauen die Autoren auf ein Ökosystem-Bewusstsein, das auf das Wohl aller, auf das Gemeinwohl ausgerichtet ist. Dieser Bewusstseinswandel betrifft nicht nur Individuen, sondern auch Teams, Gruppen und Organisationen bis hin zur Gesellschaft als Ganzes. Das Buch hilft Führungskräften, Beratern und Entscheidern dabei, Ideen, Experimente und persönliche Praktiken zu entwickeln, die diesen Wandel erleichtern und unterstützen. Ergänzendes Online-Material unterstützt die Umsetzung in den Führungsalltag.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukunft der Theologie - Theologie der Zukunft, Fachbücher von Annette Schellenberg, Uta HeilDas Buch "Zukunft der Theologie - Theologie der Zukunft" bietet eine umfassende Sammlung von Vorträgen und Beiträgen, die anlässlich des 200-jährigen Jubiläums der Evangelisch-Theologischen Fakultät der Universität Wien präsentiert wurden. Die Festveranstaltung, die unter dem Motto "Zukunft der Theologie - Theologie der Zukunft" stand, wird durch Grussworte und eine Ringvorlesung des Professoriums ergänzt. Die Beiträge stammen von Mitgliedern der Fakultät und reflektieren aktuelle Forschungsperspektiven in der Theologie. Mit einem festen Einband und einer Seitenanzahl von 463 ist dieses Fachbuch sowohl für Studierende als auch für Fachleute von Interesse, die sich mit den Herausforderungen und Perspektiven der Theologie im 21. Jahrhundert auseinandersetzen möchten.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scharmer, C. Otto: Theorie U - Von der Zukunft her führenTheorie U - Von der Zukunft her führen , Das Massachusetts Institute of Technology (MIT) im amerikanischen Cambridge gilt weltweit als eines der kreativsten Institute mit engem Bezug zur Praxis. Sechs Nobelpreise allein in den Wirtschaftswissenschaften belegen das eindrücklich. An der MIT Sloan School of Management bzw. der Society for Organizational Learning (SoL) entstand u. a. Peter Senges Buch "Die fünfte Disziplin", das auch im deutschsprachigen Raum die Organisationsforschung und -beratung maßgeblich beeinflusst hat. Mit der "Theorie U" des deutschen MIT-Forschers und Beraters Otto Scharmer gibt es nun eine zeitgemäße Führungsmethode, die den Erfordernissen von Nachhaltigkeit und globaler Verantwortung im Management gerecht wird und die notwendigen Führungsinstrumente bereitstellt. Scharmers zentraler Gedanke: Wie sich eine Situation entwickelt, hängt davon ab, wie man an sie herangeht, d. h. von der eigenen Aufmerksamkeit und Achtsamkeit. "Von der Zukunft her führen" bedeutet, Potenziale und Zukunftschancen zu erkennen und im Hinblick auf aktuelle Aufgaben zu erschließen. "Presencing" (aus "presence" und "sensing") nennt Scharmer diese Fertigkeit zur Entwicklung, von der sowohl eine Organisation als Ganzes als auch der einzelne Mitarbeiter persönlich profitieren. Anhand von vielfältigen Beispielen aus seiner internationalen Beratungspraxis illustriert Scharmer die Prinzipien und Techniken des Presencing. Das Buch hilft Beratern wie Führungskräften, verbreitete, immergleiche Fehler zu vermeiden und Herausforderungen auf wirklich neue Art zu begegnen. Die Neuauflage wurde um ein ausführliches Register ergänzt. "'Theory U' ist meine Basis für attraktive und attraktivierende Reformen. Die höchstmögliche Zukunft, die in uns und unseren Organisationen steckt, in die Gegenwart zu holen, das ist auch die Leitungsaufgabe einer Ministerin." Dr. Claudia Schmied, Österreichische Bundesministerin für Unterricht, Kunst und Kultur "Ein Buch für Pragmatiker und engagierte Menschen, die offen dafür sind, ihre eigenen Annahmen zu hinterfragen und auf ihre innere Stimme zu hören. Nur durch Zuhören werden wir die kollektive Fähigkeit entwickeln, eine andere Welt hervorzubringen und zu gestalten." Peter Senge, MIT Sloan School of Management "Schon die erste Begegnung mit Otto Scharmers Theorie U und seinen Fragen 'aus der Zukunft' ließ mein Herz vor Aufregung höher schlagen. Seither habe ich ein viel tieferes Verständnis von Veränderungsprozessen und auch von Systemaufstellungen." Jan Jacob Stam, Bert Hellinger Instituut Nederland , Bremsbacken > Bremsen & Bremsenteile , Auflage: 5., vollständig überarbeitete und erweiterte, Erscheinungsjahr: 202009, Produktform: Leinen, Titel der Reihe: Management (Carl Auer System)##, Autoren: Scharmer, C. Otto, Edition: ENL, Auflage: 20005, Auflage/Ausgabe: 5., vollständig überarbeitete und erweiterte, Seitenzahl/Blattzahl: 480, Abbildungen: 64, Keyword: Systemaufstellungen; Organisationsforschung; Berater; Führungsmethode; Führung; Veränderungsprozess; Management; Führungskraft; Gemeinwohlökonomie; Organisationsberatung; Führungsinstrument; Nachhaltigkeit; Zukunftschance, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Unternehmensberatung - Unternehmensberater~Führung / Unternehmensführung~Unternehmensführung~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Entrepreneurship, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Unternehmensführung~Unternehmensberatung und Subventionen~Management: Führung und Motivation, Warengruppe: HC/Wirtschaft/Allgemeines, Lexika, Geschichte, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 238, Breite: 162, Höhe: 43, Gewicht: 895, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A21667344 A14527469, Vorgänger EAN: 9783896707406 9783896706799, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 34860359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was will das Finanzamt von Kleinunternehmern bezüglich der Umsatzsteuer?
Das Finanzamt erwartet von Kleinunternehmern, dass sie ihre Umsatzsteuerpflicht prüfen und gegebenenfalls eine Umsatzsteuererklärung abgeben. Kleinunternehmer können jedoch von der Umsatzsteuer befreit sein, wenn sie bestimmte Voraussetzungen erfüllen. In diesem Fall müssen sie keine Umsatzsteuer berechnen und abführen, sind aber auch nicht berechtigt, Vorsteuer geltend zu machen. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
-
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer?
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer? Die Umsatzsteuer wird auf den Verkauf von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Endverbraucher bezahlt, während die Einkommensteuer von der Person oder dem Unternehmen gezahlt wird, die das Einkommen verdient hat. Die Umsatzsteuer ist eine indirekte Steuer, da sie auf den Verkauf von Gütern und Dienstleistungen erhoben wird, während die Einkommensteuer eine direkte Steuer ist, da sie direkt auf das Einkommen einer Person oder eines Unternehmens erhoben wird. **
-
Was macht das Finanzamt mit der Umsatzsteuer?
Das Finanzamt verwendet die Umsatzsteuer als eine wichtige Einnahmequelle, um staatliche Ausgaben zu finanzieren. Es wird von Unternehmen und Verbrauchern erhoben und muss regelmäßig an das Finanzamt abgeführt werden. Die Umsatzsteuer dient dazu, den Staatshaushalt zu stabilisieren und die öffentliche Infrastruktur zu finanzieren. Zudem soll sie den fairen Wettbewerb zwischen Unternehmen sicherstellen und Steuerhinterziehung verhindern. Letztendlich wird die Umsatzsteuer dazu verwendet, um die öffentlichen Aufgaben und Leistungen für die Bürger zu finanzieren. **
Ähnliche Suchbegriffe für Von-der-Zukunft-her
-
Von der Zukunft her führen, Taschenbuch von C. Otto Scharmer,Katrin Käufer, Carl-Auer Verlag GmbH, 978-3-8497-0488-9Von Der Zukunft Her Führen, Taschenbuch Von C. Otto Scharmer,katrin Käufer, Carl-auer Verlag Gmbh, 978-3-8497-0488-9, Seitenanzahl: 33244,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theorie U - Von der Zukunft her führen, Gebundene Ausgabe von C. Otto Scharmer, Carl-Auer Verlag GmbH, 978-3-8497-0347-9Theorie U - Von Der Zukunft Her Führen, Gebundene Ausgabe Von C. Otto Scharmer, Carl-auer Verlag Gmbh, 978-3-8497-0347-9, Seitenanzahl: 48059,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Städte der Zukunft modellieren, visualisieren, transformieren, Taschenbuch von Masterstudiengang Urbane Zukunft, Verlag der Fachhochschule Potsdam,Städte Der Zukunft Modellieren, Visualisieren, Transformieren, Taschenbuch Von Masterstudiengang Urbane Zukunft, Verlag Der Fachhochschule Potsdam, 978-3-947796-02-1, Seitenanzahl: 16413,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
von der Gracht:Management der Zukunft, Fachbücher von Heiko von der Gracht, Stefanie KisgenEine zukunftsfähige Organisation braucht zukunftsfähige Führung. Dieses Buch vermittelt die zehn zentralen Bausteine der strategischen Vorausschau. Wer sie durcharbeitet, gewinnt das gereifte Zukunftsbewusstsein und die nötige Kompetenz, um die geeigneten Prozesse und Methoden innerhalb der eigenen Organisation zukunftsfähig aufzustellen. Jede der drei Phasen des Vorausschau-Prozesses (Scanning, Foresight, Transfer) wird im Detail behandelt. Die Leserinnen und Leser erhalten einen Überblick über die verschiedenen Methoden des Zukunftsmanagements. Mittels praktischer Beispiele zeigen die Autoren, wie Entscheider aller Organisationen systematisch Zukunftsszenarien entwickeln und auf den eigenen Organisationskontext transferieren können. Fragen zum Verständnis runden die Kapitel ab. Leserinnen und Leser erwerben damit jene Zukunftskompetenz, die an vielen Schnittstellen in und zu Organisationen einen zukunftsentscheidenden Beitrag leisten kann: Strategie, Controlling und Consulting, Leadership und Transformation, Innovations- und Risikomanagement, Marketing sowie Kommunikation. Der Inhalt: Das kleine Einmaleins der Zukunftsforschung: Grundlagen und Überblick, Organisation ist die halbe Zukunft: Der Vorausschau-Prozess, Szenarioplanung in der Praxis: Entwicklung, Illustration und Transfer, Blick über den Tellerrand: Trendmanagement, Wildcards und Business Wargaming, Zukunft aus dem Computer: Foresight Support Systems, Tools und Trenddatenbanken, Blick in die Zukunft: Ausgewählte Trends, Technologien, Szenarien und Kuriositäten, Zukunftsprojekte professionell managen: Erfolgsfaktoren und Stolpersteine.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.