Domain tax-team.de kaufen?
Wir ziehen mit dem Projekt
tax-team.de um.
Sind Sie am Kauf der Domain
tax-team.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tax-team.de kaufen?
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **

Ähnliche Suchbegriffe für Umbreit-Energieeffizienz-und-Solarintegration
Top-Angebote
Produkte zum Begriff Umbreit-Energieeffizienz-und-Solarintegration:
-
Krypto und SteuernKrypto und Steuern , Was wissen Sie über Krypto-Token? Das neu konzipierte Werk beschäftigt sich auf wissenschaftlicher Grundlage und hohem fachlichen Niveau mit allen Besteuerungsfragen im Zusammenhang mit DLT-Anwendungen (Distributed Ledger Technology), insbesondere Krypto-Token. Da das Thema "Krypto und Steuern" sehr vielschichtig ist und äußerst dynamischen Entwicklungen unterliegt, wird diese hochaktuelle Materie umfassend unter Berücksichtigung aller relevanten Fragen des materiellen und formellen deutschen Steuerrechts sowie der bedeutsamen zivil- und kapitalmarktrechtlichen Vor- und Nebenfragen behandelt. Das Werk des ersten Zugriffs beantwortert die steuerrechtlichen Fragen im Zusammenhang mit Krypto-Token rechtssicher und fundiert. In 4 Teilen und insgesamt 36 Kapiteln ausführlich erläutert: - Die allgemeinen und grundlegenden (auch zivil-, wirtschafts- und aufsichtsrechtlichen) Themen - Die ertragsteuerlichen und bilanziellen Grundlagen - Die besonderen ertragsteuerlichen Aspekte - Die Erläuterungen zu den indirekten Steuern, dem Verfahrens- und dem Strafrecht Die Herausgeber haben diesen Aufbau vom Allgemeinen zum Speziellen bewusst gewählt, da er als roter Faden für die inhaltliche Durchdringung des Themas unabdingbar ist und aus den Bedürfnissen der Praxis hergeleitet wurde. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202411, Produktform: Leinen, Redaktion: Richter, Stefan~Anzinger, Heribert~Haubner, David~Möhlenbrock, Rolf~Wendt, Michael, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: DLT-Anwendungen; Distributed Ledger Technology; Krypto-Token, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 46, Gewicht: 1552, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investitionsrechnung für Energieeffizienz- und Klimaschutzmassnahmen unter Berüc, Fachbücher von Ulrich NissenDas Fachbuch "Investitionsrechnung für Energieeffizienz- und Klimaschutzmassnahmen unter Berücksichtigung von DIN EN 17463" bietet eine umfassende Anleitung zur wirtschaftlichen Bewertung von energiebezogenen Investitionen. Angesichts der aktuellen Klimaherausforderungen und der damit verbundenen gesetzlichen Vorgaben ist es für Unternehmen unerlässlich, sich mit den Anforderungen der Norm auseinanderzusetzen. Dieses Buch vermittelt nicht nur die Grundlagen der Investitionsrechnung, sondern auch spezifische Verfahren und Besonderheiten, die bei Energie- und Klimaschutzinvestitionen zu beachten sind. Es enthält praktische Beispiele und wertvolle Praxistipps, die es den Lesern ermöglichen, Investitionsentscheidungen fundiert zu treffen und die Normkonformität zu zertifizieren. Die Inhalte sind auf die Bedürfnisse von Unternehmen, Auditoren und Fachleuten in der Baubranche zugeschnitten und bieten eine wertvolle Unterstützung bei der Umsetzung von Klimaschutzmassnahmen.128,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
-
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer?
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer? Die Umsatzsteuer wird auf den Verkauf von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Endverbraucher bezahlt, während die Einkommensteuer von der Person oder dem Unternehmen gezahlt wird, die das Einkommen verdient hat. Die Umsatzsteuer ist eine indirekte Steuer, da sie auf den Verkauf von Gütern und Dienstleistungen erhoben wird, während die Einkommensteuer eine direkte Steuer ist, da sie direkt auf das Einkommen einer Person oder eines Unternehmens erhoben wird. **
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
Top-Angebote
Produkte zum Begriff Umbreit-Energieeffizienz-und-Solarintegration:
-
Energieeffizienz und Solarintegration in Wohnimmobilien, Taschenbuch von Farrukhzhon Rakhimov, Verlag Unser Wissen, 978-620-9-45132-4Energieeffizienz Und Solarintegration In Wohnimmobilien, Taschenbuch Von Farrukhzhon Rakhimov, Verlag Unser Wissen, 978-620-9-45132-4, Seitenanzahl: 9243,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krypto und SteuernKrypto und Steuern , Was wissen Sie über Krypto-Token? Das neu konzipierte Werk beschäftigt sich auf wissenschaftlicher Grundlage und hohem fachlichen Niveau mit allen Besteuerungsfragen im Zusammenhang mit DLT-Anwendungen (Distributed Ledger Technology), insbesondere Krypto-Token. Da das Thema "Krypto und Steuern" sehr vielschichtig ist und äußerst dynamischen Entwicklungen unterliegt, wird diese hochaktuelle Materie umfassend unter Berücksichtigung aller relevanten Fragen des materiellen und formellen deutschen Steuerrechts sowie der bedeutsamen zivil- und kapitalmarktrechtlichen Vor- und Nebenfragen behandelt. Das Werk des ersten Zugriffs beantwortert die steuerrechtlichen Fragen im Zusammenhang mit Krypto-Token rechtssicher und fundiert. In 4 Teilen und insgesamt 36 Kapiteln ausführlich erläutert: - Die allgemeinen und grundlegenden (auch zivil-, wirtschafts- und aufsichtsrechtlichen) Themen - Die ertragsteuerlichen und bilanziellen Grundlagen - Die besonderen ertragsteuerlichen Aspekte - Die Erläuterungen zu den indirekten Steuern, dem Verfahrens- und dem Strafrecht Die Herausgeber haben diesen Aufbau vom Allgemeinen zum Speziellen bewusst gewählt, da er als roter Faden für die inhaltliche Durchdringung des Themas unabdingbar ist und aus den Bedürfnissen der Praxis hergeleitet wurde. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202411, Produktform: Leinen, Redaktion: Richter, Stefan~Anzinger, Heribert~Haubner, David~Möhlenbrock, Rolf~Wendt, Michael, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: DLT-Anwendungen; Distributed Ledger Technology; Krypto-Token, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 46, Gewicht: 1552, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
Ähnliche Suchbegriffe für Umbreit-Energieeffizienz-und-Solarintegration
-
Investitionsrechnung für Energieeffizienz- und Klimaschutzmassnahmen unter Berüc, Fachbücher von Ulrich NissenDas Fachbuch "Investitionsrechnung für Energieeffizienz- und Klimaschutzmassnahmen unter Berücksichtigung von DIN EN 17463" bietet eine umfassende Anleitung zur wirtschaftlichen Bewertung von energiebezogenen Investitionen. Angesichts der aktuellen Klimaherausforderungen und der damit verbundenen gesetzlichen Vorgaben ist es für Unternehmen unerlässlich, sich mit den Anforderungen der Norm auseinanderzusetzen. Dieses Buch vermittelt nicht nur die Grundlagen der Investitionsrechnung, sondern auch spezifische Verfahren und Besonderheiten, die bei Energie- und Klimaschutzinvestitionen zu beachten sind. Es enthält praktische Beispiele und wertvolle Praxistipps, die es den Lesern ermöglichen, Investitionsentscheidungen fundiert zu treffen und die Normkonformität zu zertifizieren. Die Inhalte sind auf die Bedürfnisse von Unternehmen, Auditoren und Fachleuten in der Baubranche zugeschnitten und bieten eine wertvolle Unterstützung bei der Umsetzung von Klimaschutzmassnahmen.128,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
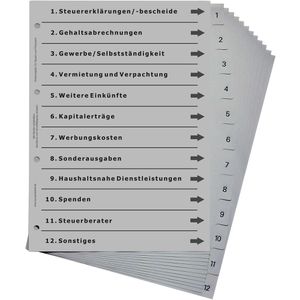
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
-
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer?
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer? Die Umsatzsteuer wird auf den Verkauf von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Endverbraucher bezahlt, während die Einkommensteuer von der Person oder dem Unternehmen gezahlt wird, die das Einkommen verdient hat. Die Umsatzsteuer ist eine indirekte Steuer, da sie auf den Verkauf von Gütern und Dienstleistungen erhoben wird, während die Einkommensteuer eine direkte Steuer ist, da sie direkt auf das Einkommen einer Person oder eines Unternehmens erhoben wird. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.