Domain tax-team.de kaufen?
Wir ziehen mit dem Projekt
tax-team.de um.
Sind Sie am Kauf der Domain
tax-team.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tax-team.de kaufen?
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
Ähnliche Suchbegriffe für Leistungspflicht
Top-Angebote
Produkte zum Begriff Leistungspflicht:
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
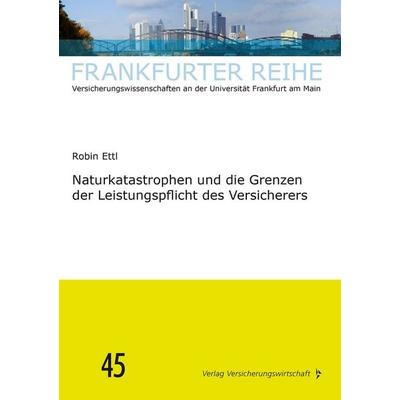
Ettl, Robin: Naturkatastrophen und die Grenzen der Leistungspflicht des VersicherersNaturkatastrophen und die Grenzen der Leistungspflicht des Versicherers , Immense Schäden durch Naturkatastrophen bestimmen stetig die Schlagzeilen dieser Zeit. Die Veränderungen infolge des Klimawandels zwingen zu gesellschaftlicher Anpassung. Immer wieder wird dabei auch der Blick auf die Versicherungswirtschaft gerichtet. Bürger und Unternehmen sollen durch private Vorsorge zur gesellschaftlichen Katastrophenresilienz beitragen. Doch wie weit reicht der gegenwärtige Schutz in Deutschland verbreiteter Schadensversicherungen - insbesondere der Wohngebäude-, Hausrat und Kfz-Versicherung - gegen Naturkatastrophen? Um dieser Frage nachzugehen, werden die Instrumente zur Begrenzung der Leistungspflicht des Versicherers wie die positive Risikoabgrenzung, Risikoausschlüsse und Regelungen zur Gefahrerhöhung grundlagenorientiert aber speziell mit Blick auf Katastrophen beleuchtet. Den Kern bildet sodann die eingehende Untersuchung der gegenwärtigen Reichweite des Versicherungsschutzes gegen Naturkatastrophen verursacht durch Erdbeben, Wind, Hagel, Sturmflut, Extremniederschlag sowie Hitze und Trockenheit. Dabei steht im Zentrum vieler vertragsrechtlicher Fragen die Auslegung aus Sicht der Rechtsfigur des durchschnittlichen Versicherungsnehmers. Als problematisch sticht immer wieder die Abgrenzung der von Risikobeschreibungen erfassten Kausalverläufe hervor. Für diese Abgrenzung wird in Anlehnung an die Sturmflutentscheidung des BGH aus dem Februar 2020 eine neue Methodik vorgeschlagen, die im Einklang mit den Grundsätzen zur Auslegung Allgemeiner Versicherungsbedingungen steht. Ziel ist es, sowohl einen versicherungswissenschaftlichen Beitrag zur interdisziplinären Katastrophenforschung zu leisten als auch im Versicherungsvertragsrecht bestehende Annahmen im Bereich der Elementargefahren zu überprüfen und für die Zukunft gewappnete vertragsrechtliche Lösungen zu erforschen. Zielgruppe des Werkes sind Wissenschaftler und Praktiker des Versicherungsrechts sowie Forscher und Interessierte im Bereich der Katastrophenprävention und Katastrophenabwehr. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250418, Titel der Reihe: Frankfurter Reihe (VVW-Verlag)#45#, Autoren: Ettl, Robin, Redaktion: Wandt, Manfred, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 488, Keyword: Elementarschadenversicherung; Frankfurter Reihe; Kausalität; Klimawandel; Naturkatastrophen; Risikoausschluss; Sachversicherung; Sturmflut; VVW; Verlag Versicherungswirtschaft; Versicherung; Versicherungsvertragsrecht; Überschwemmung, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 700, Produktform: Kartoniert,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Grundsatz der persönlichen ärztlichen Leistungspflicht, Taschenbuch von Wolfgang Gitter,Gabriele Köhler, Springer Berlin, 978-3-540-50752-9Der Grundsatz Der Persönlichen Ärztlichen Leistungspflicht, Taschenbuch Von Wolfgang Gitter,gabriele Köhler, Springer Berlin, 978-3-540-50752-9, Seitenanzahl: 11654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Naturkatastrophen und die Grenzen der Leistungspflicht des Versicherers, Taschenbuch von Robin Ettl, Verlag Versicherungswirtschaft, 978-3-96329-538-6Naturkatastrophen Und Die Grenzen Der Leistungspflicht Des Versicherers, Taschenbuch Von Robin Ettl, Verlag Versicherungswirtschaft, 978-3-96329-538-6, Seitenanzahl: 49659,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **

Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
Top-Angebote
Produkte zum Begriff Leistungspflicht:
-
Der Wegfall der Leistungspflicht bei Arbeitsverhinderungen aus persönlichen Gründen gem. § 616 BGB, Gebundene Ausgabe von Sebastian Krumnack, GeorgDer Wegfall Der Leistungspflicht Bei Arbeitsverhinderungen Aus Persönlichen Gründen Gem. § 616 Bgb, Gebundene Ausgabe Von Sebastian Krumnack, Georg Olms Verlag, 978-3-487-16254-6, Seitenanzahl: 27849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GPK-Entscheide 2010-2015: Leistungspflicht in der Mund-, Kiefer- und Gesichtschirurgie, Taschenbuch von Florian Thieringer,Marc Baltensperger,NicolasGpk-entscheide 2010-2015: Leistungspflicht In Der Mund-, Kiefer- Und Gesichtschirurgie, Taschenbuch Von Florian Thieringer,marc Baltensperger,nicolas Hardt,claude Jaquiéry,alfred Künzler, Bod – Books On Demand, 978-3-7431-1941-3, Seitenanzahl: 24046,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Ettl, Robin: Naturkatastrophen und die Grenzen der Leistungspflicht des VersicherersNaturkatastrophen und die Grenzen der Leistungspflicht des Versicherers , Immense Schäden durch Naturkatastrophen bestimmen stetig die Schlagzeilen dieser Zeit. Die Veränderungen infolge des Klimawandels zwingen zu gesellschaftlicher Anpassung. Immer wieder wird dabei auch der Blick auf die Versicherungswirtschaft gerichtet. Bürger und Unternehmen sollen durch private Vorsorge zur gesellschaftlichen Katastrophenresilienz beitragen. Doch wie weit reicht der gegenwärtige Schutz in Deutschland verbreiteter Schadensversicherungen - insbesondere der Wohngebäude-, Hausrat und Kfz-Versicherung - gegen Naturkatastrophen? Um dieser Frage nachzugehen, werden die Instrumente zur Begrenzung der Leistungspflicht des Versicherers wie die positive Risikoabgrenzung, Risikoausschlüsse und Regelungen zur Gefahrerhöhung grundlagenorientiert aber speziell mit Blick auf Katastrophen beleuchtet. Den Kern bildet sodann die eingehende Untersuchung der gegenwärtigen Reichweite des Versicherungsschutzes gegen Naturkatastrophen verursacht durch Erdbeben, Wind, Hagel, Sturmflut, Extremniederschlag sowie Hitze und Trockenheit. Dabei steht im Zentrum vieler vertragsrechtlicher Fragen die Auslegung aus Sicht der Rechtsfigur des durchschnittlichen Versicherungsnehmers. Als problematisch sticht immer wieder die Abgrenzung der von Risikobeschreibungen erfassten Kausalverläufe hervor. Für diese Abgrenzung wird in Anlehnung an die Sturmflutentscheidung des BGH aus dem Februar 2020 eine neue Methodik vorgeschlagen, die im Einklang mit den Grundsätzen zur Auslegung Allgemeiner Versicherungsbedingungen steht. Ziel ist es, sowohl einen versicherungswissenschaftlichen Beitrag zur interdisziplinären Katastrophenforschung zu leisten als auch im Versicherungsvertragsrecht bestehende Annahmen im Bereich der Elementargefahren zu überprüfen und für die Zukunft gewappnete vertragsrechtliche Lösungen zu erforschen. Zielgruppe des Werkes sind Wissenschaftler und Praktiker des Versicherungsrechts sowie Forscher und Interessierte im Bereich der Katastrophenprävention und Katastrophenabwehr. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250418, Titel der Reihe: Frankfurter Reihe (VVW-Verlag)#45#, Autoren: Ettl, Robin, Redaktion: Wandt, Manfred, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 488, Keyword: Elementarschadenversicherung; Frankfurter Reihe; Kausalität; Klimawandel; Naturkatastrophen; Risikoausschluss; Sachversicherung; Sturmflut; VVW; Verlag Versicherungswirtschaft; Versicherung; Versicherungsvertragsrecht; Überschwemmung, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 700, Produktform: Kartoniert,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
Ähnliche Suchbegriffe für Leistungspflicht
-
Der Grundsatz der persönlichen ärztlichen Leistungspflicht, Taschenbuch von Wolfgang Gitter,Gabriele Köhler, Springer Berlin, 978-3-540-50752-9Der Grundsatz Der Persönlichen Ärztlichen Leistungspflicht, Taschenbuch Von Wolfgang Gitter,gabriele Köhler, Springer Berlin, 978-3-540-50752-9, Seitenanzahl: 11654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Naturkatastrophen und die Grenzen der Leistungspflicht des Versicherers, Taschenbuch von Robin Ettl, Verlag Versicherungswirtschaft, 978-3-96329-538-6Naturkatastrophen Und Die Grenzen Der Leistungspflicht Des Versicherers, Taschenbuch Von Robin Ettl, Verlag Versicherungswirtschaft, 978-3-96329-538-6, Seitenanzahl: 49659,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
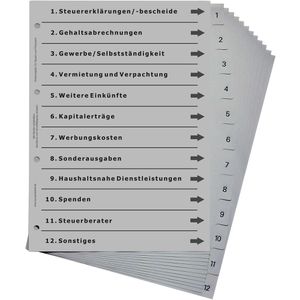
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wörterbuch Rechnungslegung und Steuern. Accounting and Tax Dictionary, Fachbücher von Uwe WoywodeDas Wörterbuch Rechnungslegung und Steuern. Accounting and Tax Dictionary ist ein umfassendes Nachschlagewerk, das sich auf die wesentlichen Begriffe der Rechnungslegung und Steuerrecht konzentriert. Es bietet eine zweisprachige Übersicht, die sowohl deutsche als auch englische Fachterminologie umfasst, was es zu einem wertvollen Werkzeug für Fachleute in den Bereichen Wirtschaft und Recht macht. Die präzise Definition von Begriffen und die klare Struktur des Buches ermöglichen eine schnelle und effektive Informationsbeschaffung. Dieses Fachbuch ist besonders nützlich für Studierende, Praktiker und alle, die sich mit den komplexen Themen der Rechnungslegung und Besteuerung auseinandersetzen. Mit 692 Seiten bietet es eine umfangreiche Sammlung an Begriffen und deren Erklärungen, die in der heutigen globalisierten Wirtschaft von Bedeutung sind.39,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.