Domain tax-team.de kaufen?
Wir ziehen mit dem Projekt
tax-team.de um.
Sind Sie am Kauf der Domain
tax-team.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tax-team.de kaufen?
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **


Ähnliche Suchbegriffe für Außervertragliche-Produkt--und-Umwelthaftpflicht
Top-Angebote
Produkte zum Begriff Außervertragliche-Produkt--und-Umwelthaftpflicht:
-
Erkennen und Tarifieren von Umweltrisiken gemäß Umwelthaftpflicht-Modell, Taschenbuch von Joachim Vogel,Jörg H. Brasch, VerlagErkennen Und Tarifieren Von Umweltrisiken Gemäß Umwelthaftpflicht-modell, Taschenbuch Von Joachim Vogel,jörg H. Brasch, Verlag Versicherungswirtschaft, 978-3-89952-317-1, Seitenanzahl: 51319,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mayrhofer, Ann-Kristin: Außervertragliche Haftung für fremde AutonomieAußervertragliche Haftung für fremde Autonomie , New technologies raise new legal questions. However, they also encourage us to rethink old questions. Inspired by the current debate on liability for Artificial Intelligence systems, which, like humans and animals, are said to have a certain degree of "autonomy", Ann-Kristin Mayrhofer discusses the issue of liability for different autonomous systems. She compares the non-contractual liability of the principals of humans and the keepers of animals - old questions - with the liability of the manufacturers and users of "technical agents" - new question - de lege lata . On this basis, the author makes proposals for the further development of liability law de lege ferenda . The focus is on how to deal with the risk of injured parties of not being able to enforce their claims for damages, with particular attention being paid to difficulties of proof. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20230919, Produktform: Kartoniert, Titel der Reihe: Studien zum Privatrecht##, Autoren: Mayrhofer, Ann-Kristin, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 524, Themenüberschrift: LAW / Civil Law, Keyword: Beweisrecht; Gehilfenhaftung; Künstliche Intelligenz; Produkthaftung; Tierhalterhaftung; autonome Systeme, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtswissenschaft, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Region: Deutschland, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Text Sprache: ger, Seitenanzahl: XXIII, Seitenanzahl: 501, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 32, Gewicht: 773, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783161627132, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
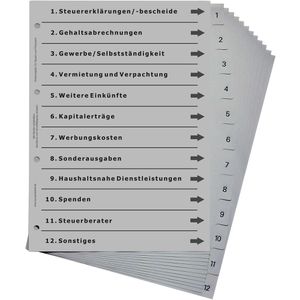
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Vertragliche und außervertragliche Schuldverhältnisse im Europäischen IPR. Die Unterscheidung zwischen der Rom I-Verordnung und der Rom II-Verordnung,Vertragliche Und Außervertragliche Schuldverhältnisse Im Europäischen Ipr. Die Unterscheidung Zwischen Der Rom I-verordnung Und Der Rom Ii-verordnung, Taschenbuch Von Anonymous, Grin, 978-3-346-92112-3, Seitenanzahl: 6442,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
-
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer?
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer? Die Umsatzsteuer wird auf den Verkauf von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Endverbraucher bezahlt, während die Einkommensteuer von der Person oder dem Unternehmen gezahlt wird, die das Einkommen verdient hat. Die Umsatzsteuer ist eine indirekte Steuer, da sie auf den Verkauf von Gütern und Dienstleistungen erhoben wird, während die Einkommensteuer eine direkte Steuer ist, da sie direkt auf das Einkommen einer Person oder eines Unternehmens erhoben wird. **

Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
Top-Angebote
Produkte zum Begriff Außervertragliche-Produkt--und-Umwelthaftpflicht:
-
Außervertragliche Produkt- und Umwelthaftpflicht - Parallelität oder Autonomie?, Taschenbuch von Ingo Grosskinsky, Peter Lang GmbH, InternationalerAußervertragliche Produkt- Und Umwelthaftpflicht - Parallelität Oder Autonomie?, Taschenbuch Von Ingo Grosskinsky, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-38471-8, Seitenanzahl: 28471,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Ausservertragliche Produkt- und Umwelthaftpflicht - Parallelität oder Autonomie? (Deutsch, Softcover, Ingo Grosskinsky) (56024559)Peter Lang Ausservertragliche Produkt- und Umwelthaftpflicht - Parallelität oder Autonomie? (Deutsch, Softcover, Ingo Grosskinsky) (56024559)71,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erkennen und Tarifieren von Umweltrisiken gemäß Umwelthaftpflicht-Modell, Taschenbuch von Joachim Vogel,Jörg H. Brasch, VerlagErkennen Und Tarifieren Von Umweltrisiken Gemäß Umwelthaftpflicht-modell, Taschenbuch Von Joachim Vogel,jörg H. Brasch, Verlag Versicherungswirtschaft, 978-3-89952-317-1, Seitenanzahl: 51319,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mayrhofer, Ann-Kristin: Außervertragliche Haftung für fremde AutonomieAußervertragliche Haftung für fremde Autonomie , New technologies raise new legal questions. However, they also encourage us to rethink old questions. Inspired by the current debate on liability for Artificial Intelligence systems, which, like humans and animals, are said to have a certain degree of "autonomy", Ann-Kristin Mayrhofer discusses the issue of liability for different autonomous systems. She compares the non-contractual liability of the principals of humans and the keepers of animals - old questions - with the liability of the manufacturers and users of "technical agents" - new question - de lege lata . On this basis, the author makes proposals for the further development of liability law de lege ferenda . The focus is on how to deal with the risk of injured parties of not being able to enforce their claims for damages, with particular attention being paid to difficulties of proof. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20230919, Produktform: Kartoniert, Titel der Reihe: Studien zum Privatrecht##, Autoren: Mayrhofer, Ann-Kristin, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 524, Themenüberschrift: LAW / Civil Law, Keyword: Beweisrecht; Gehilfenhaftung; Künstliche Intelligenz; Produkthaftung; Tierhalterhaftung; autonome Systeme, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtswissenschaft, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Region: Deutschland, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Text Sprache: ger, Seitenanzahl: XXIII, Seitenanzahl: 501, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 32, Gewicht: 773, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783161627132, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
Ähnliche Suchbegriffe für Außervertragliche-Produkt--und-Umwelthaftpflicht
-
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Vertragliche und außervertragliche Schuldverhältnisse im Europäischen IPR. Die Unterscheidung zwischen der Rom I-Verordnung und der Rom II-Verordnung,Vertragliche Und Außervertragliche Schuldverhältnisse Im Europäischen Ipr. Die Unterscheidung Zwischen Der Rom I-verordnung Und Der Rom Ii-verordnung, Taschenbuch Von Anonymous, Grin, 978-3-346-92112-3, Seitenanzahl: 6442,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verletzung von Menschenrechten und außervertragliche Haftung im Ausland, Taschenbuch von Pastora Melgar Manzanilla,Daniel Márquez Gómez, Verlag UnserVerletzung Von Menschenrechten Und Außervertragliche Haftung Im Ausland, Taschenbuch Von Pastora Melgar Manzanilla,daniel Márquez Gómez, Verlag Unser Wissen, 978-620-6-30293-3, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Produkt- und Servicemanagement, Fachbücher von Manfred BruhnDie Rahmenbedingungen für das Angebot von Produkten und Services haben sich gravierend verändert. Dies betrifft die digitale Transformation, den demografischen Wandel, die gesetzlichen Reglementierungen und mehr. Neben der Entwicklung innovativer Lösungen, der Überprüfung der Wertschöpfungskette sowie der dynamischen Anpassung von Geschäftsmodellen rückt der Kunde als strategischer Erfolgsfaktor bei der Leistungsentwicklung zunehmend in den Mittelpunkt. Deshalb gewinnt ein konsequentes kundenorientiertes Management von Produkten und Dienstleistungen für Unternehmen an Bedeutung. Das Buch gibt einen umfassenden Überblick über die Grundlagen eines effektiven und effizienten Einsatzes des Produkt- und Servicemanagements für Unternehmen. Dabei werden folgende Schwerpunkte gelegt: konzeptionelle und theoretische Grundlagen des Produkt- und Servicemanagements, strategische Ausrichtung und operativ.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
-
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer?
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer? Die Umsatzsteuer wird auf den Verkauf von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Endverbraucher bezahlt, während die Einkommensteuer von der Person oder dem Unternehmen gezahlt wird, die das Einkommen verdient hat. Die Umsatzsteuer ist eine indirekte Steuer, da sie auf den Verkauf von Gütern und Dienstleistungen erhoben wird, während die Einkommensteuer eine direkte Steuer ist, da sie direkt auf das Einkommen einer Person oder eines Unternehmens erhoben wird. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.