Domain tax-team.de kaufen?
Wir ziehen mit dem Projekt
tax-team.de um.
Sind Sie am Kauf der Domain
tax-team.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tax-team.de kaufen?
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **


Ähnliche Suchbegriffe für Krankheiten
Top-Angebote
Produkte zum Begriff Krankheiten:
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Differenzialdiagnose Innerer KrankheitenDifferenzialdiagnose Innerer Krankheiten , Vom Symptom zur Diagnose , Reiningungssets > Autopflege & Aufbereitung , Auflage: 21., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 201704, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed media product, Redaktion: Battegay, Edouard, Auflage: 17021, Auflage/Ausgabe: 21., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 1352, Abbildungen: 850 Abbildungen, Keyword: Anamnese; Arbeitsdiagnose; Ausschlussdiagnose; Befund; Diagnose; Differenzialdiagnose; Differenzialdiagnostik; Differenzialtherapie; Innere Medizin; Krankheitsbilder; Leitsymptome; Siegenthaler; Stufendiagnostik; Symptome; Therapie; Untersuchungen; Verdachtsdiagnose, Fachschema: Diagnose (medizinisch, psychiatrisch) / Differenzialdiagnose~Differenzialdiagnose~Allgemeinmedizin~Gesundheitswesen~Chirurgie~Medizin / Spezialgebiete, Fachkategorie: Medizinische Diagnostik~Chirurgie~Medizinische Spezialgebiete, Bildungszweck: für die Hochschule, Warengruppe: HC/Innere Medizin/Chirurgie, Fachkategorie: Allgemeinmedizin, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 277, Breite: 207, Höhe: 66, Gewicht: 3770, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000067288001 9783133448215-2 B0000067288002 9783133448215-1, Vorgänger EAN: 9783133448208 9783133448192 9783133448185 9783133448178 9783133448161, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1500517170,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verschwundene Krankheiten, Fachbücher von Sophie SeemannGegenstand der Medizingeschichte sind Denken, Vorgehensweise und Lebenswelten von Ärzten und Patienten in ihrem historischen Wandel. Doch es gibt noch einen weiteren, mindestens genauso wandelbaren Mitspieler in dieser spannenden Dreiecksbeziehung: die Krankheit. Als naturwissenschaftlich erforschte Phänomene könnte man Krankheiten für biologische Konstanten halten, die eine wohldefinierte, fixierte Form aufweisen - doch weit gefehlt! Krankheiten können neu auftreten, ihr Wesen und ihre Relevanz innerhalb kurzer Zeiträume vollständig verändern und sogar verschwinden. Das vorliegende Buch stellt 20 verschwundene Krankheiten vor. Dabei widmet es sich vor allem der Frage, wann, warum und unter welchen Bedingungen diese Krankheiten verschwunden sind, oder ob es sie möglicherweise gar nicht wirklich gab. Es kommen nicht nur viele bekannte und einige unbekanntere Ärzte und Forscher zu Wort, auch Patienten, Angehörige und Pflegende mit ihrem ganz privaten Leiden treten dem Leser gegenüber in kurzen, fiktionalen Krankengeschichten, die eng an historische Fallberichte angelehnt sind. So begegnet der Leser der Aussätzigen und der Pockenkranken, spürt dem merkwürdigen Englischen Schweiss und dem Alpenstich nach, blickt in die Fabriken des 19. Jahrhunderts mit ihren Gefahren für Leben und Gesundheit der Arbeiter, leidet mit dem Neurastheniker und den Eltern eines Contergan-Kindes und lernt die Hintergründe der rätselhaften Haffkrankheit kennen. Auch der mittlerweile als wissenschaftlicher Scherz enthüllte „Cello-Hoden“ fehlt nicht in dieser mal erschütternden, mal gruseligen, mal seltsamen und hin und wieder auch zum Schmunzeln anregenden Sammlung verschwundener Krankheiten.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krankheiten von A bis Z, FachbücherKrankheitslehre kompakt und übersichtlich. Dieses Nachschlagewerk bietet Auszubildenden, Studierenden und Fachkräften in Gesundheitsberufen einen schnellen Zugriff auf über 350 Krankheitsbilder. Alphabetisch sortiert und einheitlich strukturiert, liefert jedes Kapitel die wichtigsten Fakten auf einen Blick - von Definition und Ursachen über Symptome und Diagnostik bis hin zu Therapie und pflegerischer Versorgung. Das Buch eignet sich ideal für die Prüfungsvorbereitung in der Pflegeausbildung, für den schnellen Überblick vor und nach Praxiseinsätzen sowie für Hausarbeiten und Gruppenarbeiten in der theoretischen Ausbildung. Ergänzend werden die gängigsten Untersuchungsmethoden und pflegerischen Assessments erläutert - ein wichtiger Baustein für die professionelle Patientenversorgung. Das handliche Format macht das Werk zum praktischen Begleiter für Theorie und Praxis. Nicht nur in der Pflege, auch in der Physiotherapie, Ergotherapie oder Diätassistenz: Wer Krankheitsbilder schnell nachschlagen und sicher verstehen möchte, findet hier ein zuverlässiges Nachschlagewerk für den gesamten Ausbildungsweg und darüber hinaus.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **

Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
Top-Angebote
Produkte zum Begriff Krankheiten:
-
Teil 1: Konstitution. Allergische Krankheiten. Krankheiten der Knochen, Gelenke und Muskeln. Teil 2: Krankheiten aus äußeren physikalischen Ursachen.Teil 1: Konstitution. Allergische Krankheiten. Krankheiten Der Knochen, Gelenke Und Muskeln. Teil 2: Krankheiten Aus Äußeren Physikalischen Ursachen. Ernährungskrankheiten. Vitamine Und Vitaminkrankeiten, Taschenbuch Von, Springer Berlin,...69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konstitution, allergische Krankheiten der Knochen, Gelenke und Muskeln, Krankheiten aus äusseren physikalischen Ursachen, Ernährungskrankheiten,Konstitution, Allergische Krankheiten Der Knochen, Gelenke Und Muskeln, Krankheiten Aus Äusseren Physikalischen Ursachen, Ernährungskrankheiten, Vitamine Und Vitaminkrankheiten, Taschenbuch Von Friedrich Curtius, Springer Berlin, 978-3-662-41772-0,...49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Differenzialdiagnose Innerer KrankheitenDifferenzialdiagnose Innerer Krankheiten , Vom Symptom zur Diagnose , Reiningungssets > Autopflege & Aufbereitung , Auflage: 21., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 201704, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed media product, Redaktion: Battegay, Edouard, Auflage: 17021, Auflage/Ausgabe: 21., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 1352, Abbildungen: 850 Abbildungen, Keyword: Anamnese; Arbeitsdiagnose; Ausschlussdiagnose; Befund; Diagnose; Differenzialdiagnose; Differenzialdiagnostik; Differenzialtherapie; Innere Medizin; Krankheitsbilder; Leitsymptome; Siegenthaler; Stufendiagnostik; Symptome; Therapie; Untersuchungen; Verdachtsdiagnose, Fachschema: Diagnose (medizinisch, psychiatrisch) / Differenzialdiagnose~Differenzialdiagnose~Allgemeinmedizin~Gesundheitswesen~Chirurgie~Medizin / Spezialgebiete, Fachkategorie: Medizinische Diagnostik~Chirurgie~Medizinische Spezialgebiete, Bildungszweck: für die Hochschule, Warengruppe: HC/Innere Medizin/Chirurgie, Fachkategorie: Allgemeinmedizin, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 277, Breite: 207, Höhe: 66, Gewicht: 3770, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000067288001 9783133448215-2 B0000067288002 9783133448215-1, Vorgänger EAN: 9783133448208 9783133448192 9783133448185 9783133448178 9783133448161, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1500517170,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
Ähnliche Suchbegriffe für Krankheiten
-
Verschwundene Krankheiten, Fachbücher von Sophie SeemannGegenstand der Medizingeschichte sind Denken, Vorgehensweise und Lebenswelten von Ärzten und Patienten in ihrem historischen Wandel. Doch es gibt noch einen weiteren, mindestens genauso wandelbaren Mitspieler in dieser spannenden Dreiecksbeziehung: die Krankheit. Als naturwissenschaftlich erforschte Phänomene könnte man Krankheiten für biologische Konstanten halten, die eine wohldefinierte, fixierte Form aufweisen - doch weit gefehlt! Krankheiten können neu auftreten, ihr Wesen und ihre Relevanz innerhalb kurzer Zeiträume vollständig verändern und sogar verschwinden. Das vorliegende Buch stellt 20 verschwundene Krankheiten vor. Dabei widmet es sich vor allem der Frage, wann, warum und unter welchen Bedingungen diese Krankheiten verschwunden sind, oder ob es sie möglicherweise gar nicht wirklich gab. Es kommen nicht nur viele bekannte und einige unbekanntere Ärzte und Forscher zu Wort, auch Patienten, Angehörige und Pflegende mit ihrem ganz privaten Leiden treten dem Leser gegenüber in kurzen, fiktionalen Krankengeschichten, die eng an historische Fallberichte angelehnt sind. So begegnet der Leser der Aussätzigen und der Pockenkranken, spürt dem merkwürdigen Englischen Schweiss und dem Alpenstich nach, blickt in die Fabriken des 19. Jahrhunderts mit ihren Gefahren für Leben und Gesundheit der Arbeiter, leidet mit dem Neurastheniker und den Eltern eines Contergan-Kindes und lernt die Hintergründe der rätselhaften Haffkrankheit kennen. Auch der mittlerweile als wissenschaftlicher Scherz enthüllte „Cello-Hoden“ fehlt nicht in dieser mal erschütternden, mal gruseligen, mal seltsamen und hin und wieder auch zum Schmunzeln anregenden Sammlung verschwundener Krankheiten.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krankheiten von A bis Z, FachbücherKrankheitslehre kompakt und übersichtlich. Dieses Nachschlagewerk bietet Auszubildenden, Studierenden und Fachkräften in Gesundheitsberufen einen schnellen Zugriff auf über 350 Krankheitsbilder. Alphabetisch sortiert und einheitlich strukturiert, liefert jedes Kapitel die wichtigsten Fakten auf einen Blick - von Definition und Ursachen über Symptome und Diagnostik bis hin zu Therapie und pflegerischer Versorgung. Das Buch eignet sich ideal für die Prüfungsvorbereitung in der Pflegeausbildung, für den schnellen Überblick vor und nach Praxiseinsätzen sowie für Hausarbeiten und Gruppenarbeiten in der theoretischen Ausbildung. Ergänzend werden die gängigsten Untersuchungsmethoden und pflegerischen Assessments erläutert - ein wichtiger Baustein für die professionelle Patientenversorgung. Das handliche Format macht das Werk zum praktischen Begleiter für Theorie und Praxis. Nicht nur in der Pflege, auch in der Physiotherapie, Ergotherapie oder Diätassistenz: Wer Krankheitsbilder schnell nachschlagen und sicher verstehen möchte, findet hier ein zuverlässiges Nachschlagewerk für den gesamten Ausbildungsweg und darüber hinaus.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Krankheiten des Weibes, RatgeberDas "Handbuch der Krankheiten des Weibes" ist ein umfassender Ratgeber, der sich mit den medizinischen Aspekten der Gesundheit von Frauen beschäftigt. Es bietet eine detaillierte Analyse historischer Krankheitsbilder und Heilmethoden, die über die Jahrhunderte entwickelt wurden. Dieses Werk ist nicht nur eine wertvolle Informationsquelle für medizinisches Fachpersonal, sondern auch für alle, die ein tieferes Verständnis für die Gesundheit von Frauen erlangen möchten. Die Aufbereitung des Inhalts erfolgt unter Berücksichtigung modernster Drucktechniken, um eine hohe Qualität zu gewährleisten. Durch die Verbindung von traditionellem Wissen und zeitgemässer Präsentation wird dieses Handbuch zu einem unverzichtbaren Begleiter für Interessierte an medizinischen Themen. Es ist ein Beispiel dafür, wie wichtig es ist, das Wissen der Vergangenheit zu bewahren und für zukünftige Generationen zugänglich zu machen.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
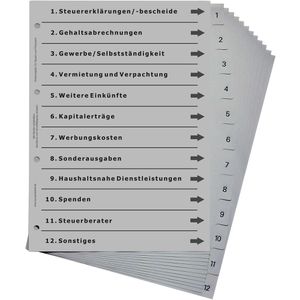
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.