Domain tax-team.de kaufen?
Wir ziehen mit dem Projekt
tax-team.de um.
Sind Sie am Kauf der Domain
tax-team.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tax-team.de kaufen?
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer?
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer? Die Umsatzsteuer wird auf den Verkauf von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Endverbraucher bezahlt, während die Einkommensteuer von der Person oder dem Unternehmen gezahlt wird, die das Einkommen verdient hat. Die Umsatzsteuer ist eine indirekte Steuer, da sie auf den Verkauf von Gütern und Dienstleistungen erhoben wird, während die Einkommensteuer eine direkte Steuer ist, da sie direkt auf das Einkommen einer Person oder eines Unternehmens erhoben wird. **
Ähnliche Suchbegriffe für Der
Top-Angebote
Produkte zum Begriff Der:
-
Lehrbuch Der Buchhaltung Für Höhere Kommerzielle Lehranstalten: Teil. Spezialgebiete Der Buchhaltung, Taschenbuch von Julius Ziegler, Creative MediaLehrbuch Der Buchhaltung Für Höhere Kommerzielle Lehranstalten: Teil. Spezialgebiete Der Buchhaltung, Taschenbuch Von Julius Ziegler, Creative Media Partners, Llc, 978-0-274-19637-1, Seitenanzahl: 35433,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, Ralf: Neue Arbeitswelt in der SteuerberatungNeue Arbeitswelt in der Steuerberatung , Die Arbeitswelt verändert sich rasant - auch in traditionellen Branchen wie der Steuerberatung. Der Übergang vom Industrie- zum Informationszeitalter bringt tiefgreifende Veränderungen mit sich, die nicht nur die Technologie betreffen, sondern auch die Art und Weise, wie Menschen arbeiten und zusammenarbeiten. Steuerberatungskanzleien, die traditionell in einem stabilen, vorhersagbaren Umfeld agierten, sehen sich heute zunehmend dynamischen Märkten gegenüber, in denen Anpassungsfähigkeit und Kreativität gefragt sind. Ein einfaches Rezept für die Gestaltung der Zusammenarbeit in Kanzleien gibt es nicht, doch es sollten folgende Fragen gestellt werden: ¿ Welche individuellen Lösungsansätze müssen Kanzleiinhaber:innen entwickeln, die die spezifischen Bedingungen und kulturellen Eigenheiten ihrer Kanzlei berücksichtigen - und zwar jenseits von Management-Moden und universellen Lösungsansätzen? ¿ Was brauchen Führungskräfte, um dem "Erneuerungs- und Transformationswahn" mit durchdachten Strategien entgegentreten und damit nicht zuletzt den Schaden aktionistischer 'One-Size-Fits-All-Ansätze' abwenden zu können? Die Führungskräfte von morgen müssen lernen, nicht nur strukturelle Veränderungen zu steuern, sondern auch kulturelle Transformationen aktiv zu gestalten. Dies erfordert ein neues Führungsverständnis, das Future Leadership genannt wird. Dieser Ansatz betont die Notwendigkeit, Mitarbeitenden Raum für Eigenverantwortung und Kreativität zu geben. Geleitet von sieben Grundprinzipien zukunftsorientierter Unternehmensführung stellt Ralf Haase Denkwerkzeuge für Kanzleien vor, um passende Konzepte für Veränderungsstrategien zu entwickeln. Er zeigt, wie Kanzleien es schaffen können, durch eine neue Unternehmens- und Arbeitskultur den Kanzleierfolg zu steigern und gleichzeitig als Arbeitgeber attraktiver zu werden. Das Buch ist ein Werkzeug für Organisationsverantwortliche, die ihre Kanzlei in eine moderne und zukunftsorientierte Arbeitsumgebung transformieren wollen. Es bietet neben Strategien Perspektiven, Inspiration und praktische Ratschläge, um die Vorteile von New Work voll auszuschöpfen. Dieses Buch ist ein wertvolles Werkzeug für all jene, die bereit sind, ihre Kanzlei durch neue Ansätze der Arbeitsorganisation und des Führungsverhaltens in die Zukunft zu führen. Durch die Implementierung von New Work-Prinzipien können Steuerberatungskanzleien nicht nur wettbewerbsfähig bleiben, sondern auch als attraktive Arbeitgeber in einem hart umkämpften Arbeitsmarkt bestehen. Ergänzt wird das Buch durch digitale Audiodateien mit Interviews von 26 Praktiker:innen- und Organisationsentwickler:innen auf myBook+. Die digitale und kostenfreie Ergänzung zu Ihrem Buch auf myBook+: Zugriff auf ergänzende Materialien und Inhalte Jetzt nutzen auf mybookplus.de. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20241017, Produktform: Kartoniert, Autoren: Haase, Ralf, Seitenzahl/Blattzahl: 200, Keyword: Future Leadership; Kanzleimangement; New Work; Organisationsentwicklung; Ralf Haase; Steuerberatung; Steuerkanzleien; Unternehmenskultur, Fachschema: Business / Management~Management~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 170, Höhe: 11, Gewicht: 358, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz zur Durchführung der EG-Richtlinie über die gegenseitige Amtshilfe im Bereich der direkten Steuern, bestimmter Verbrauchsteuern und der SteuernGesetz Zur Durchführung Der Eg-richtlinie Über Die Gegenseitige Amtshilfe Im Bereich Der Direkten Steuern, Bestimmter Verbrauchsteuern Und Der Steuern Auf Versicherungsprämien (eg-amtshilfe-gesetz), Taschenbuch Von, Outlook, 978-3-86403-936-2,...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung: Ein Leitfaden für Einsteiger (Das ABC der Buchhaltung), Taschenbuch von Shahu Praful Gudadhe, Verlag Unser Wissen,Grundlagen Der Buchhaltung: Ein Leitfaden Für Einsteiger (das Abc Der Buchhaltung), Taschenbuch Von Shahu Praful Gudadhe, Verlag Unser Wissen, 978-620-8-38099-1, Seitenanzahl: 8443,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was macht das Finanzamt mit der Umsatzsteuer?
Das Finanzamt verwendet die Umsatzsteuer als eine wichtige Einnahmequelle, um staatliche Ausgaben zu finanzieren. Es wird von Unternehmen und Verbrauchern erhoben und muss regelmäßig an das Finanzamt abgeführt werden. Die Umsatzsteuer dient dazu, den Staatshaushalt zu stabilisieren und die öffentliche Infrastruktur zu finanzieren. Zudem soll sie den fairen Wettbewerb zwischen Unternehmen sicherstellen und Steuerhinterziehung verhindern. Letztendlich wird die Umsatzsteuer dazu verwendet, um die öffentlichen Aufgaben und Leistungen für die Bürger zu finanzieren. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **

Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Top-Angebote
Produkte zum Begriff Der:
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
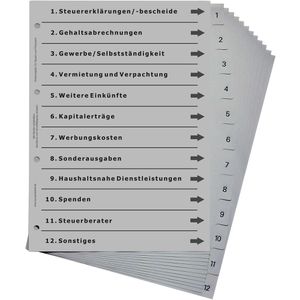
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Der Buchhaltung Für Höhere Kommerzielle Lehranstalten: Teil. Spezialgebiete Der Buchhaltung, Taschenbuch von Julius Ziegler, Creative MediaLehrbuch Der Buchhaltung Für Höhere Kommerzielle Lehranstalten: Teil. Spezialgebiete Der Buchhaltung, Taschenbuch Von Julius Ziegler, Creative Media Partners, Llc, 978-0-274-19637-1, Seitenanzahl: 35433,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, Ralf: Neue Arbeitswelt in der SteuerberatungNeue Arbeitswelt in der Steuerberatung , Die Arbeitswelt verändert sich rasant - auch in traditionellen Branchen wie der Steuerberatung. Der Übergang vom Industrie- zum Informationszeitalter bringt tiefgreifende Veränderungen mit sich, die nicht nur die Technologie betreffen, sondern auch die Art und Weise, wie Menschen arbeiten und zusammenarbeiten. Steuerberatungskanzleien, die traditionell in einem stabilen, vorhersagbaren Umfeld agierten, sehen sich heute zunehmend dynamischen Märkten gegenüber, in denen Anpassungsfähigkeit und Kreativität gefragt sind. Ein einfaches Rezept für die Gestaltung der Zusammenarbeit in Kanzleien gibt es nicht, doch es sollten folgende Fragen gestellt werden: ¿ Welche individuellen Lösungsansätze müssen Kanzleiinhaber:innen entwickeln, die die spezifischen Bedingungen und kulturellen Eigenheiten ihrer Kanzlei berücksichtigen - und zwar jenseits von Management-Moden und universellen Lösungsansätzen? ¿ Was brauchen Führungskräfte, um dem "Erneuerungs- und Transformationswahn" mit durchdachten Strategien entgegentreten und damit nicht zuletzt den Schaden aktionistischer 'One-Size-Fits-All-Ansätze' abwenden zu können? Die Führungskräfte von morgen müssen lernen, nicht nur strukturelle Veränderungen zu steuern, sondern auch kulturelle Transformationen aktiv zu gestalten. Dies erfordert ein neues Führungsverständnis, das Future Leadership genannt wird. Dieser Ansatz betont die Notwendigkeit, Mitarbeitenden Raum für Eigenverantwortung und Kreativität zu geben. Geleitet von sieben Grundprinzipien zukunftsorientierter Unternehmensführung stellt Ralf Haase Denkwerkzeuge für Kanzleien vor, um passende Konzepte für Veränderungsstrategien zu entwickeln. Er zeigt, wie Kanzleien es schaffen können, durch eine neue Unternehmens- und Arbeitskultur den Kanzleierfolg zu steigern und gleichzeitig als Arbeitgeber attraktiver zu werden. Das Buch ist ein Werkzeug für Organisationsverantwortliche, die ihre Kanzlei in eine moderne und zukunftsorientierte Arbeitsumgebung transformieren wollen. Es bietet neben Strategien Perspektiven, Inspiration und praktische Ratschläge, um die Vorteile von New Work voll auszuschöpfen. Dieses Buch ist ein wertvolles Werkzeug für all jene, die bereit sind, ihre Kanzlei durch neue Ansätze der Arbeitsorganisation und des Führungsverhaltens in die Zukunft zu führen. Durch die Implementierung von New Work-Prinzipien können Steuerberatungskanzleien nicht nur wettbewerbsfähig bleiben, sondern auch als attraktive Arbeitgeber in einem hart umkämpften Arbeitsmarkt bestehen. Ergänzt wird das Buch durch digitale Audiodateien mit Interviews von 26 Praktiker:innen- und Organisationsentwickler:innen auf myBook+. Die digitale und kostenfreie Ergänzung zu Ihrem Buch auf myBook+: Zugriff auf ergänzende Materialien und Inhalte Jetzt nutzen auf mybookplus.de. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20241017, Produktform: Kartoniert, Autoren: Haase, Ralf, Seitenzahl/Blattzahl: 200, Keyword: Future Leadership; Kanzleimangement; New Work; Organisationsentwicklung; Ralf Haase; Steuerberatung; Steuerkanzleien; Unternehmenskultur, Fachschema: Business / Management~Management~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 170, Höhe: 11, Gewicht: 358, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
-
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer?
Was ist der Unterschied zwischen Umsatzsteuer und Einkommensteuer? Die Umsatzsteuer wird auf den Verkauf von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Endverbraucher bezahlt, während die Einkommensteuer von der Person oder dem Unternehmen gezahlt wird, die das Einkommen verdient hat. Die Umsatzsteuer ist eine indirekte Steuer, da sie auf den Verkauf von Gütern und Dienstleistungen erhoben wird, während die Einkommensteuer eine direkte Steuer ist, da sie direkt auf das Einkommen einer Person oder eines Unternehmens erhoben wird. **
-
Was macht das Finanzamt mit der Umsatzsteuer?
Das Finanzamt verwendet die Umsatzsteuer als eine wichtige Einnahmequelle, um staatliche Ausgaben zu finanzieren. Es wird von Unternehmen und Verbrauchern erhoben und muss regelmäßig an das Finanzamt abgeführt werden. Die Umsatzsteuer dient dazu, den Staatshaushalt zu stabilisieren und die öffentliche Infrastruktur zu finanzieren. Zudem soll sie den fairen Wettbewerb zwischen Unternehmen sicherstellen und Steuerhinterziehung verhindern. Letztendlich wird die Umsatzsteuer dazu verwendet, um die öffentlichen Aufgaben und Leistungen für die Bürger zu finanzieren. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
Ähnliche Suchbegriffe für Der
-
Gesetz zur Durchführung der EG-Richtlinie über die gegenseitige Amtshilfe im Bereich der direkten Steuern, bestimmter Verbrauchsteuern und der SteuernGesetz Zur Durchführung Der Eg-richtlinie Über Die Gegenseitige Amtshilfe Im Bereich Der Direkten Steuern, Bestimmter Verbrauchsteuern Und Der Steuern Auf Versicherungsprämien (eg-amtshilfe-gesetz), Taschenbuch Von, Outlook, 978-3-86403-936-2,...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung: Ein Leitfaden für Einsteiger (Das ABC der Buchhaltung), Taschenbuch von Shahu Praful Gudadhe, Verlag Unser Wissen,Grundlagen Der Buchhaltung: Ein Leitfaden Für Einsteiger (das Abc Der Buchhaltung), Taschenbuch Von Shahu Praful Gudadhe, Verlag Unser Wissen, 978-620-8-38099-1, Seitenanzahl: 8443,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer in der Praxis, Fachbücher von Rüdiger WeimannDas Fachbuch 'Umsatzsteuer in der Praxis' von Rüdiger Weimann bietet eine umfassende Darstellung der aktuellen umsatzsteuerlichen Regelungen und deren Anwendung in der betrieblichen Praxis. Es behandelt zentrale Fragestellungen und Fallbeispiele, die von der Rechnungsstellung über Liefer-, Dreiecks- und Lagergeschäfte bis hin zu internationalen Leistungsbezügen reichen. Die Inhalte werden durch zahlreiche Checklisten unterstützt, die eine praxisnahe Umsetzung der komplexen steuerlichen Vorschriften erleichtern. Besonderes Augenmerk liegt auf den aktuellen Änderungen und der neuen Rechtsprechung, die insbesondere bei innergemeinschaftlichen Geschäften, E-Commerce und speziellen Branchen wie Gastronomie und Photovoltaik-Anlagen relevant sind. Das Buch bietet zudem detaillierte Erläuterungen zur richtigen Dokumentation, etwa durch Abnehmerversicherung, Gelangensbestätigung und Gelangensvermutung. Es dient als verlässliche Arbeitshilfe für die Erstellung von Voranmeldungen, Erklärungen und weiteren steuerlichen Dokumenten. Die praxisorientierten Beispiele und Checklisten machen es zu einem unverzichtbaren Nachschlagewerk für Fachkräfte, die sich mit den Herausforderungen der Umsatzsteuer auseinandersetzen müssen.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.